Receita Federal implementa MAT 2.0: entenda o que muda na abertura de empresa
Entenda como o MAT 2.0 integra a abertura de empresas à escolha do regime tributário e quais cuidados devem ser tomados diante do IBS, da CBS e do Simples Nacional.
 Emerson SouzaDiretor da ConttrolarePublicado em 20 de outubro de 2026Atualizado em 27 de outubro de 2026 5 min de leitura
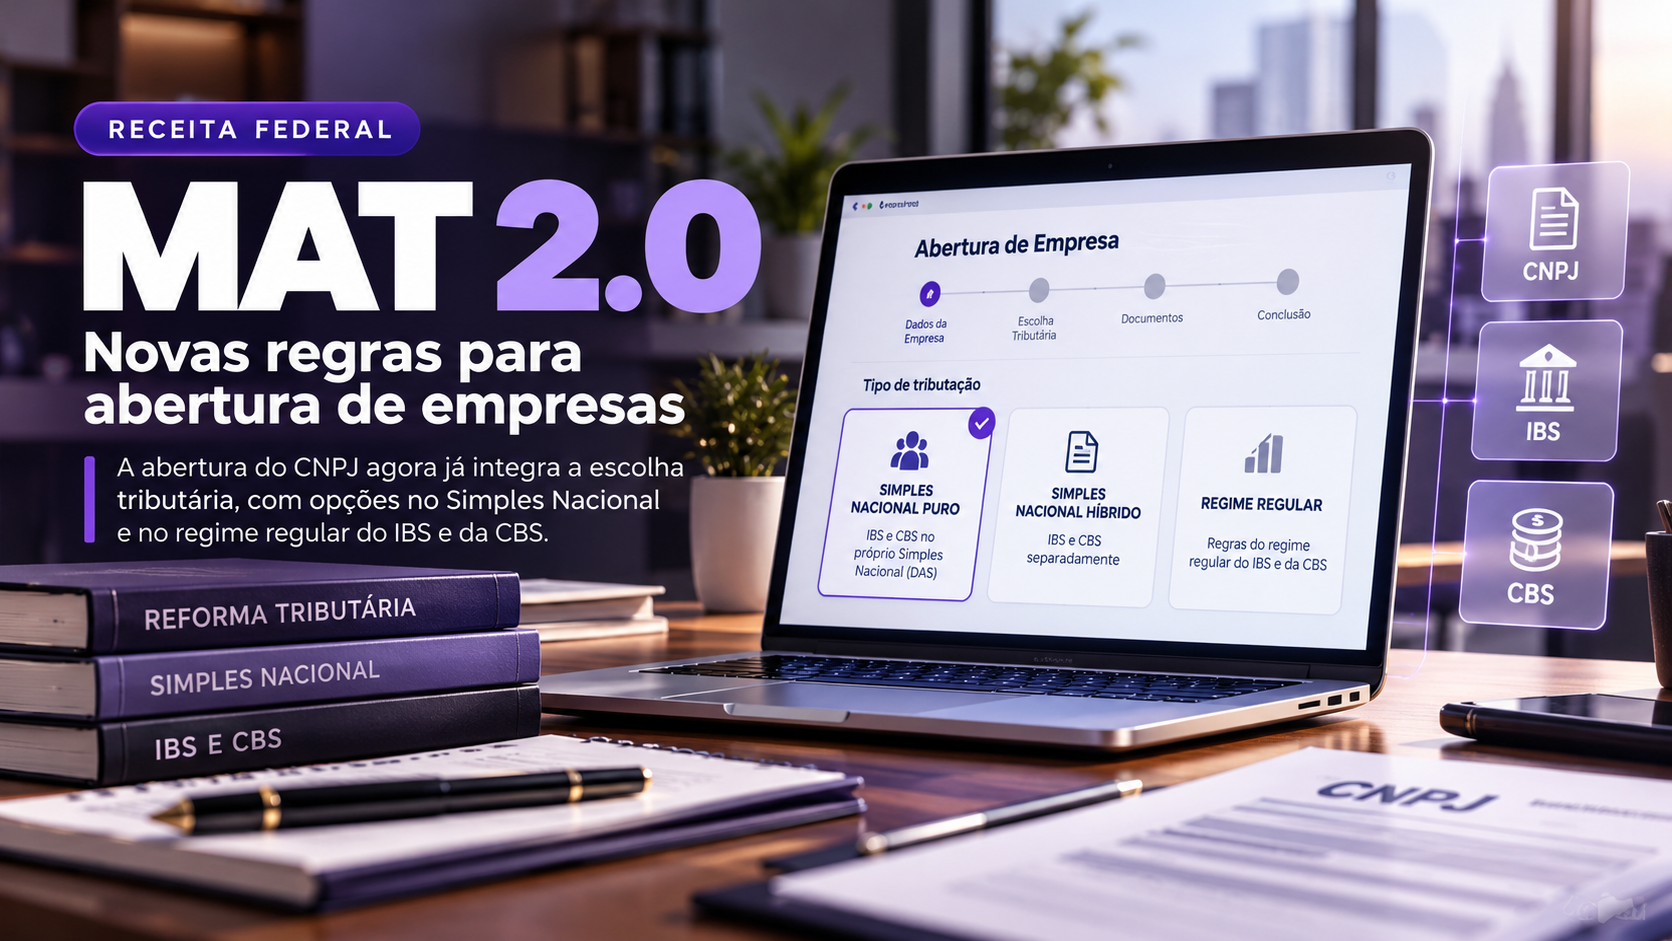
A Receita Federal iniciou, em 19 de outubro de 2026, a implantação da versão 2.0 do Módulo de Administração Tributária (MAT), trazendo mudanças importantes ao processo de abertura de empresas no Brasil.
A atualização amplia a integração entre a inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e a escolha do enquadramento tributário, incluindo alternativas relacionadas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS), instituídos pela Reforma Tributária do Consumo.
O que é o MAT 2.0 e qual sua finalidade?
O Módulo de Administração Tributária integra o processo de formalização empresarial ao enquadramento tributário, permitindo que determinadas escolhas sejam realizadas durante a abertura da empresa.
Anteriormente, a obtenção do CNPJ e a formalização da opção tributária envolviam etapas distintas, que podiam aumentar o tempo necessário para o início das operações.
Com a integração, a Receita Federal busca simplificar procedimentos, reduzir o tempo de espera e proporcionar maior segurança ao enquadramento fiscal das novas empresas.
Quais são as três modalidades tributárias disponíveis?
A atualização do MAT contempla três alternativas relacionadas à tributação do consumo, observadas as condições de enquadramento previstas na legislação.
1. Simples Nacional Puro
Nessa modalidade, a empresa permanece enquadrada no Simples Nacional, com recolhimento unificado dos tributos abrangidos pelo regime, incluindo IBS e CBS conforme o calendário de implementação da Reforma Tributária.
Principal característica: simplificação do recolhimento tributário por meio do Documento de Arrecadação do Simples Nacional (DAS).
Entretanto, o tratamento dos créditos tributários nas operações com outras empresas deve ser avaliado cuidadosamente.
2. Simples Nacional Híbrido
O modelo híbrido permite que a empresa permaneça no Simples Nacional para os demais tributos, mas escolha apurar e recolher o IBS e a CBS segundo as regras do regime regular.
Essa alternativa pode ser especialmente relevante para empresas que comercializam produtos ou prestam serviços a outras pessoas jurídicas, considerando os mecanismos de créditos tributários previstos na Reforma Tributária.
Principal característica: possibilidade de utilizar o regime regular do IBS e da CBS sem abandonar integralmente o Simples Nacional.
A escolha, entretanto, pode resultar em maior complexidade operacional e não representa necessariamente redução da carga tributária.
3. Regime Regular
Empresas não enquadradas no Simples Nacional estarão sujeitas às regras regulares de apuração do IBS e da CBS, conforme as disposições legais e o cronograma de transição.
É importante destacar que o regime regular do IBS e da CBS não deve ser confundido automaticamente com a escolha entre Lucro Real e Lucro Presumido, que são regimes de apuração de tributos sobre o resultado e seguem regras próprias.
O MAT 2.0 pode acelerar a abertura de empresas?
Sim. A integração do registro empresarial com a escolha tributária pretende eliminar etapas que anteriormente eram realizadas de forma separada.
Segundo informações divulgadas pela Receita Federal, o processo anterior podia representar uma espera média de aproximadamente 20 dias para o enquadramento tributário.
Com o novo módulo, a proposta é tornar essa etapa significativamente mais rápida, desde que os requisitos e as validações exigidos sejam atendidos.
Isso não significa que todas as empresas terão abertura concluída instantaneamente, pois continuam existindo exigências cadastrais, societárias e de licenciamento.
Como a Reforma Tributária influencia a escolha do regime?
A Reforma Tributária introduz uma nova sistemática de tributação do consumo, baseada principalmente no IBS e na CBS.
A possibilidade de recolher esses tributos dentro ou fora do Simples Nacional amplia a necessidade de planejamento tributário.
Entre os fatores que devem ser considerados estão:
- Atividade econômica e CNAEs da empresa.
- Faturamento projetado e margens de lucro.
- Perfil dos clientes, especialmente pessoas físicas ou jurídicas.
- Possibilidade de aproveitamento e transferência de créditos tributários.
- Custos administrativos e obrigações acessórias.
- Impactos sobre a formação de preços e o fluxo de caixa.
A alternativa mais adequada dependerá das características de cada negócio, não existindo uma modalidade universalmente mais vantajosa.
O que o empresário deve fazer agora?
Antes de constituir uma empresa ou definir seu enquadramento tributário, recomenda-se:
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- Avaliar o modelo de negócio: identificar as atividades, os produtos, os serviços e o público consumidor.
- Projetar o faturamento: estimar receitas, despesas, margens e crescimento esperado.
- Simular os cenários tributários: comparar o Simples Nacional Puro, o Híbrido e os regimes aplicáveis à empresa.
- Analisar os impactos comerciais: verificar os efeitos da tributação e dos créditos fiscais nas operações com clientes e fornecedores.
- Consultar a assessoria contábil: formalizar a escolha somente após análise técnica das alternativas legalmente disponíveis.
Atenção: a atualização do MAT não altera automaticamente o enquadramento de todas as empresas existentes. As opções tributárias seguem condições, procedimentos e prazos específicos. Os procedimentos de formalização do MEI permanecem distintos.
Conclusão
A implantação do MAT 2.0 representa um avanço na integração dos procedimentos de abertura de empresas e enquadramento tributário no Brasil.
Ao mesmo tempo em que a tecnologia promete reduzir etapas burocráticas, a Reforma Tributária torna ainda mais importante a avaliação das consequências fiscais das decisões empresariais.
A escolha do regime tributário deve considerar não apenas a carga de impostos, mas também os efeitos financeiros, comerciais e operacionais sobre o negócio.
Uma empresa bem estruturada começa com planejamento e decisões tributárias fundamentadas.
Sobre a Conttrolare
A Conttrolare Soluções Contábeis e Tributárias Ltda. atua há mais de 30 anos nas áreas de contabilidade, tributação e tecnologia, oferecendo soluções especializadas para apoiar a gestão, a conformidade e o desenvolvimento das empresas.
Nossa equipe acompanha as alterações da legislação tributária e societária, auxiliando empresários na constituição, reorganização e administração de seus negócios.
Entre em contato com a Conttrolare e conheça nossas soluções.
Referências normativas e institucionais
- Emenda Constitucional nº 132/2023 — Reforma Tributária do Consumo.
- Lei Complementar nº 214/2025 — Instituição e regulamentação do IBS e da CBS.
- Lei Complementar nº 227/2026 — Normas complementares da Reforma Tributária.
- Resolução CGSN nº 140/2018 e alterações posteriores.
- Resoluções CGSN nº 190 e nº 191/2026.
- Receita Federal do Brasil — Módulo de Administração Tributária e orientações sobre o Simples Nacional.
- Conselho Regional de Contabilidade do Rio Grande do Sul — Comunicado sobre o MAT 2.0, de 16/10/2026.