Ponto de equilíbrio: quanto sua empresa precisa vender para começar a gerar lucro?
Entenda quanto a empresa precisa vender para pagar sua estrutura, como a margem de contribuição altera esse valor e quando o lucro começa a surgir.
Tema editorial
Categoria voltada às indústrias, destacando soluções contábeis estratégicas para gestão financeira, conformidade fiscal e apoio ao crescimento sustentável do setor.

Entenda quanto a empresa precisa vender para pagar sua estrutura, como a margem de contribuição altera esse valor e quando o lucro começa a surgir.

Entenda quanto cada venda deixa para pagar a estrutura fixa e gerar lucro, como calcular a margem de contribuição e usá-la nas decisões comerciais.

Entenda como combinar custo de produção, rateio e markup para calcular um preço de referência, analisar descontos e proteger a margem da empresa.

Entenda o que é markup, quais percentuais devem compor esse índice e por que informações corretas e atualizadas são essenciais para formar preços.

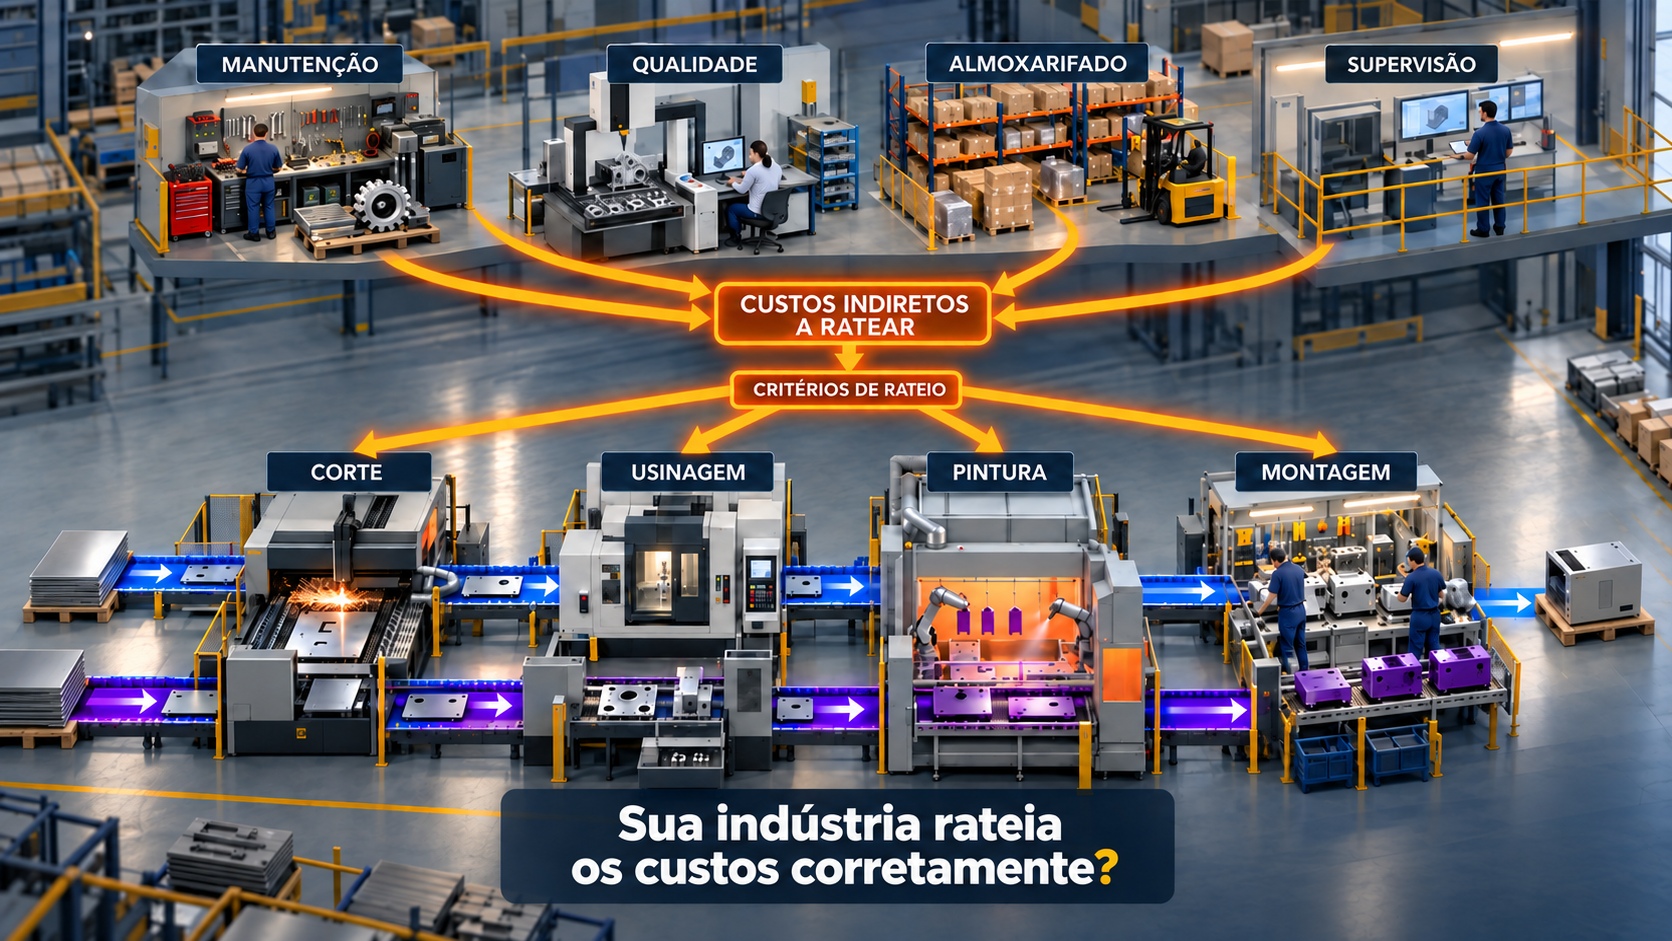
Entenda como escolher critérios de rateio coerentes, distribuir os custos indiretos entre os produtos e evitar distorções na margem e na precificação.

Entenda como o custeio por absorção, os centros de custos e os critérios de rateio ajudam a indústria a precificar com segurança e proteger sua margem.

Entenda quando tratores, máquinas e implementos agrícolas terão alíquota zero, como comprovar a condição do comprador e quais cuidados as empresas devem adotar.

Alíquota zero, redução de 60%, diferimento e Imposto Seletivo: entenda por que a indústria de alimentos precisa mapear cada produto do portfólio.

A reforma preservou os incentivos da Zona Franca de Manaus, mas trouxe novas condições para IBS, CBS e IPI. Entenda os benefícios, requisitos e controles.

A partir de 2027, o IPI será reduzido a zero para a maioria dos produtos. Entenda as exceções aplicáveis à Zona Franca de Manaus e o que sua indústria deve revisar.

O Decreto nº 12.955/2026 definiu o crédito presumido de CBS sobre estoques. Entenda quem pode utilizá-lo e o que deve ser feito em 31 de dezembro de 2026.

O Decreto nº 12.955/2026 confirmou o crédito integral e imediato da CBS sobre bens de capital, mas restringiu a suspensão do tributo aos bens listados no Anexo IV.

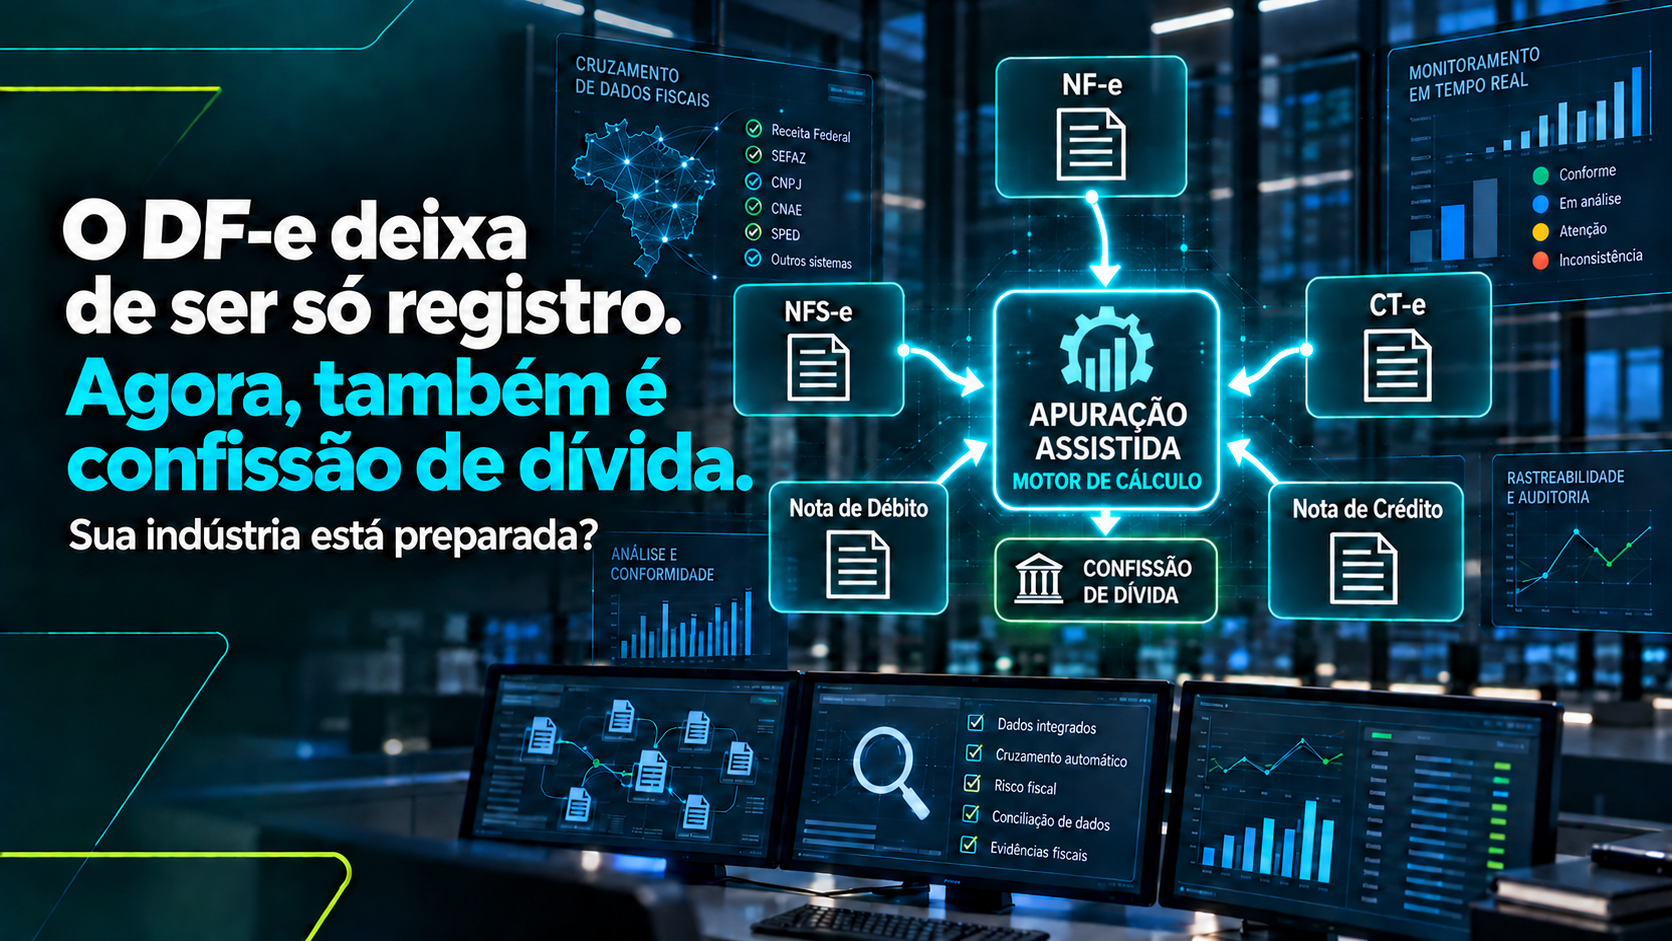
Na reforma tributária, o DF-e passa a alimentar a apuração assistida, formalizar débitos e influenciar diretamente os créditos de IBS e CBS.

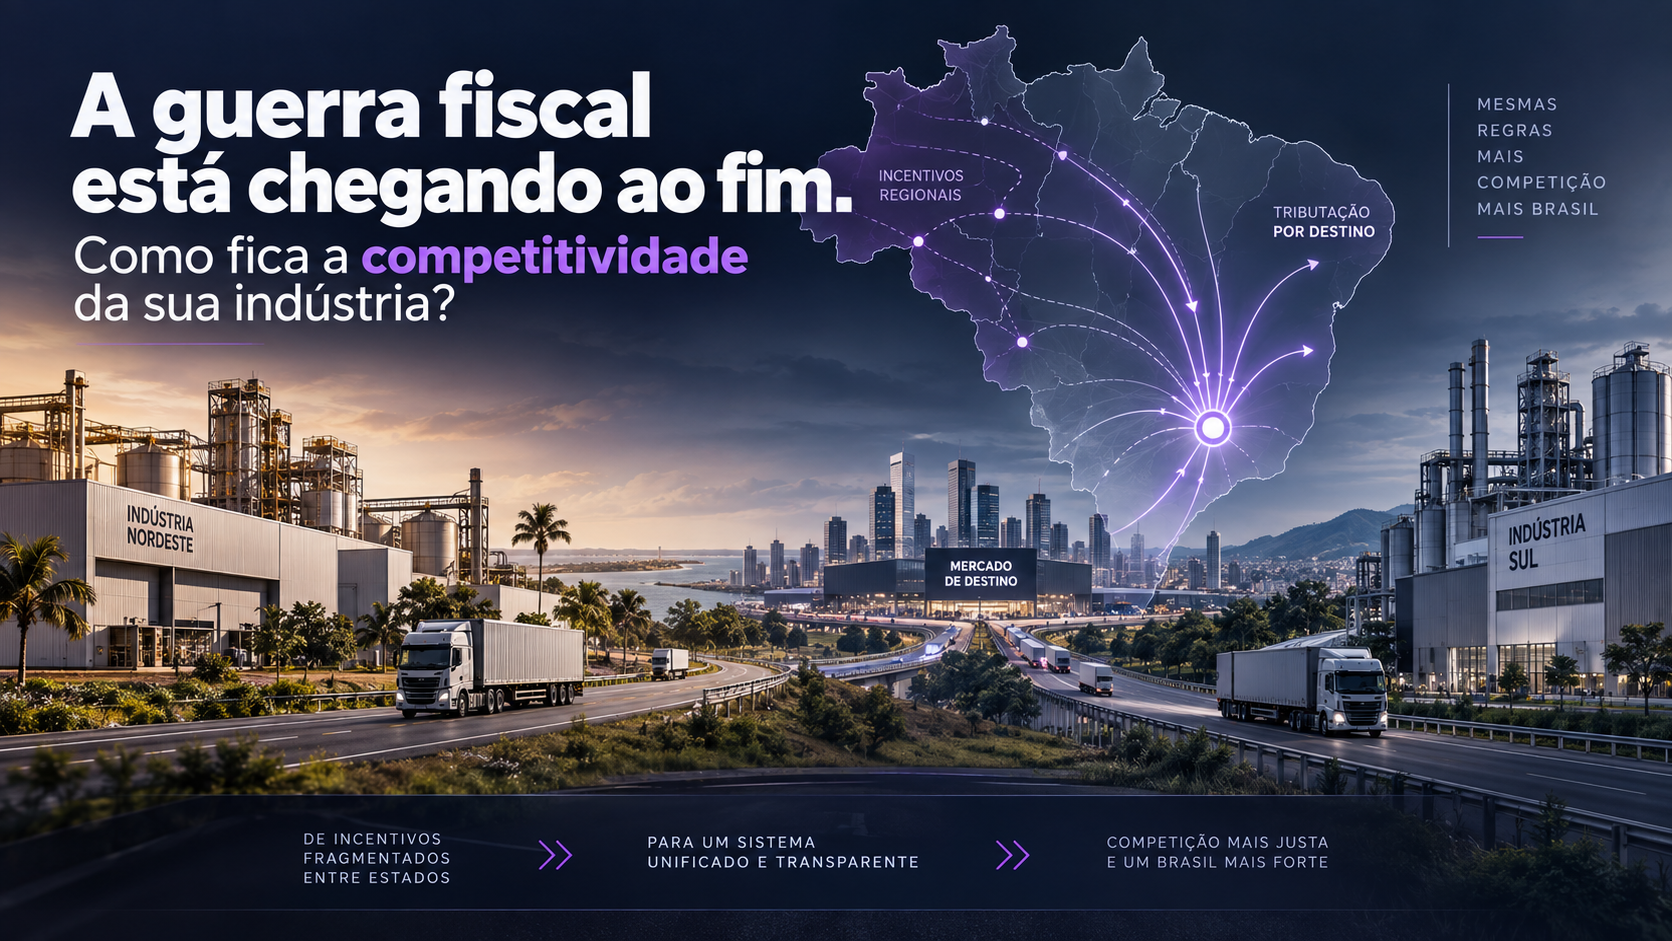
Com o IBS, a arrecadação passa a seguir o destino do consumo. Entenda por que essa mudança reduz a guerra fiscal e altera a concorrência entre indústrias.

O split payment poderá separar CBS e IBS no momento da liquidação da venda. Entenda como isso afeta o capital de giro e o que sua indústria deve revisar.

A redução do IPI e a substituição do ICMS pelo IBS podem alterar preços, benefícios fiscais e contratos. Veja como preparar a cadeia de fornecedores da sua indústria.

A nova lógica de CBS e IBS pode reduzir custos, pressionar margens ou mudar sua competitividade. Veja o que pequenas e médias indústrias precisam revisar agora.

Créditos e benefícios atuais podem não sobreviver à transição para CBS e IBS. Veja onde pequenas e médias indústrias correm risco de perder margem e como agir.

Sua empresa pode continuar no Simples Nacional e, ainda assim, perder vendas B2B. A diferença estará na escolha entre o recolhimento tradicional e o regime híbrido de CBS e IBS.