Precificação: como elaborar o preço de venda sem perder margem ou vendas
Entenda como combinar custo de produção, rateio e markup para calcular um preço de referência, analisar descontos e proteger a margem da empresa.
 Claudio SamoginDiretor da ConttrolarePublicado em 25 de setembro de 2026Atualizado em 25 de setembro de 2026 4 min de leitura
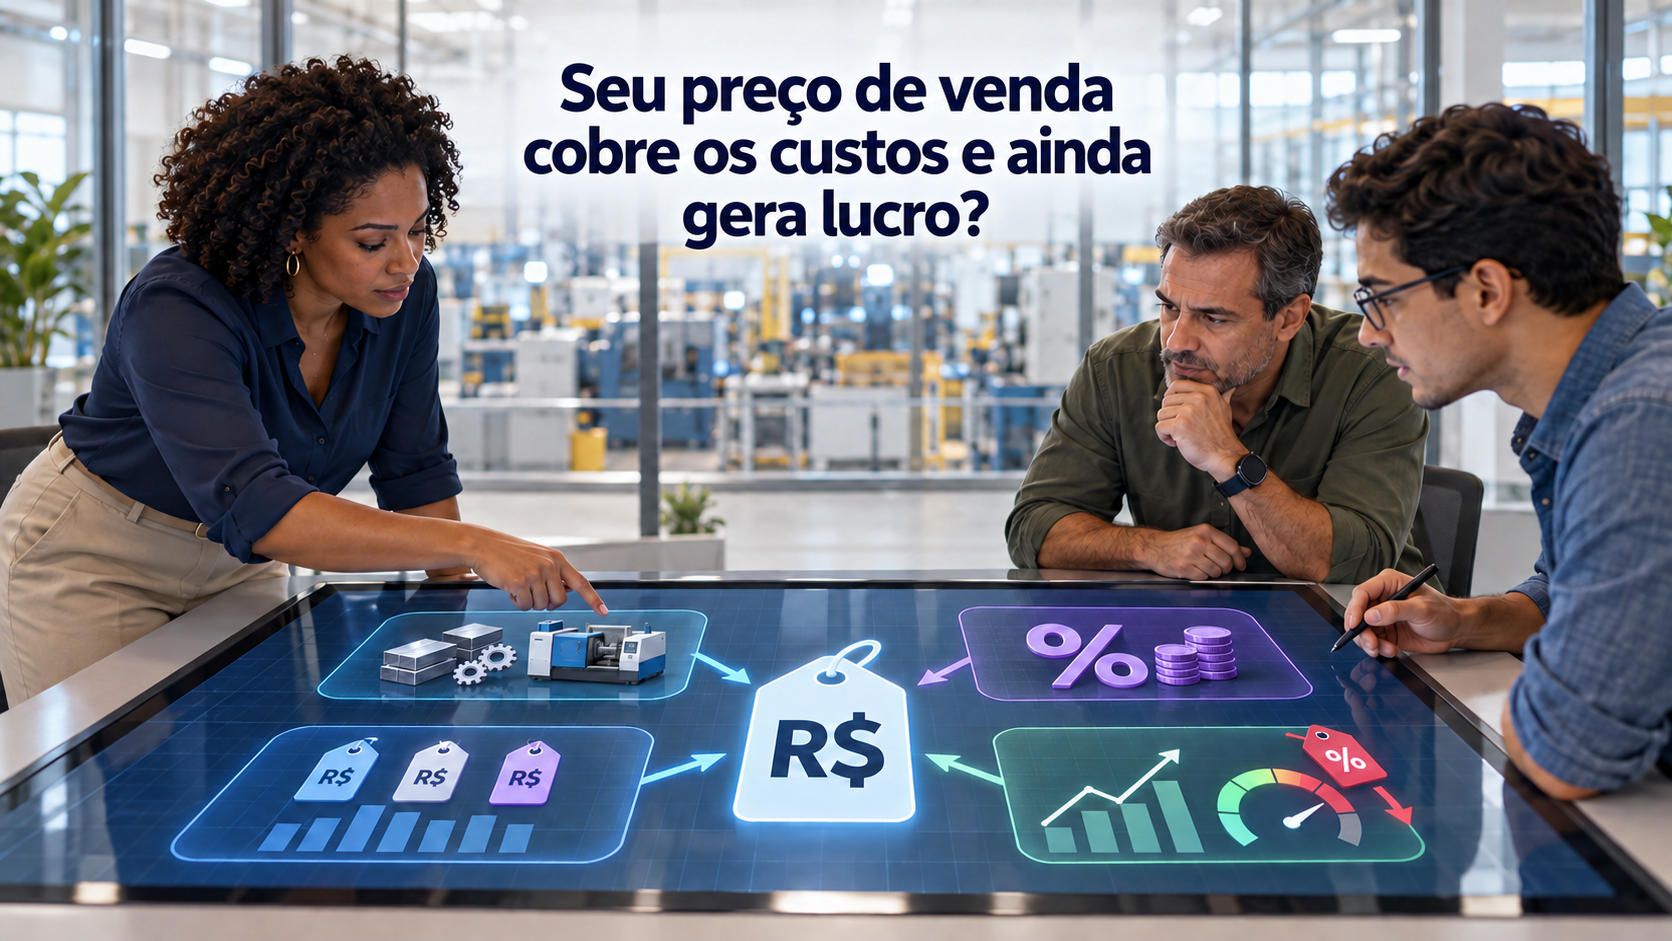
O preço de venda precisa cobrir o custo de produção, os gastos da venda, as despesas da empresa e o lucro desejado. Quando algum desses valores fica de fora, a empresa pode vender muito e ainda assim não gerar resultado.
Precificar não é copiar o concorrente nem acrescentar um percentual qualquer ao custo. É organizar as informações da empresa, calcular um preço de referência e depois verificar se ele é aceito pelo mercado.
O que é precificação
Precificação é o processo usado para definir quanto a empresa deve cobrar por um produto. O cálculo parte do custo de produção e utiliza o markup para incluir os percentuais que precisam ser cobertos pela venda.
O que precisa estar pronto antes do cálculo
A empresa precisa conhecer duas informações principais:
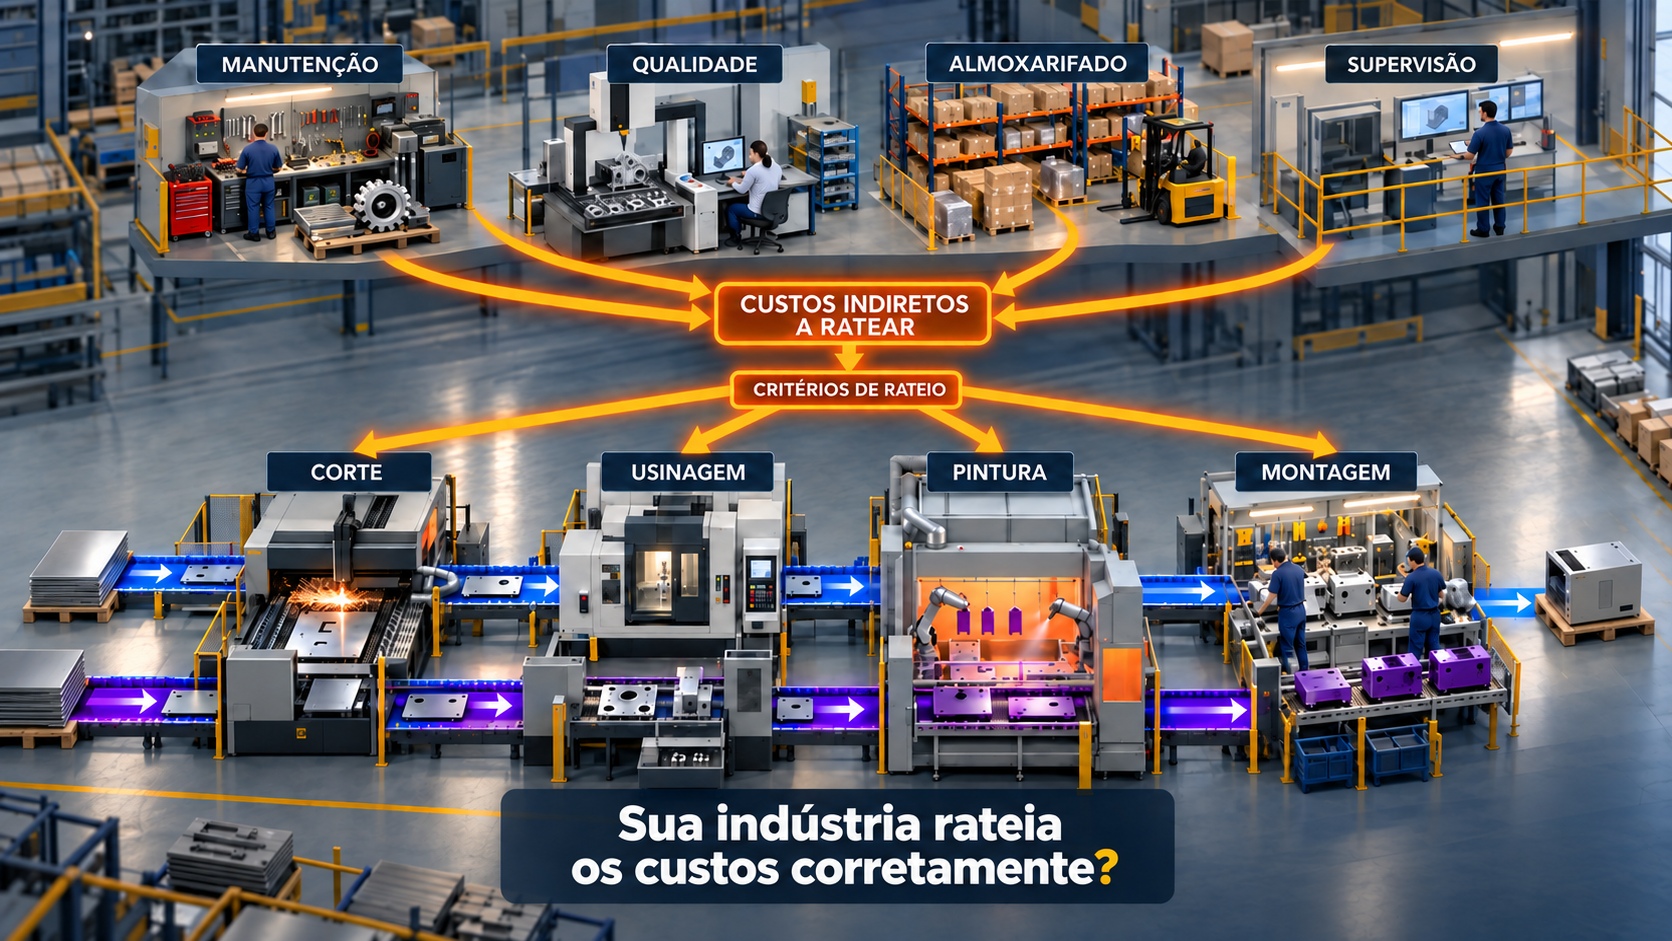
- Custo de produção: materiais, custos diretos e parcela dos custos indiretos atribuída corretamente a cada produto.
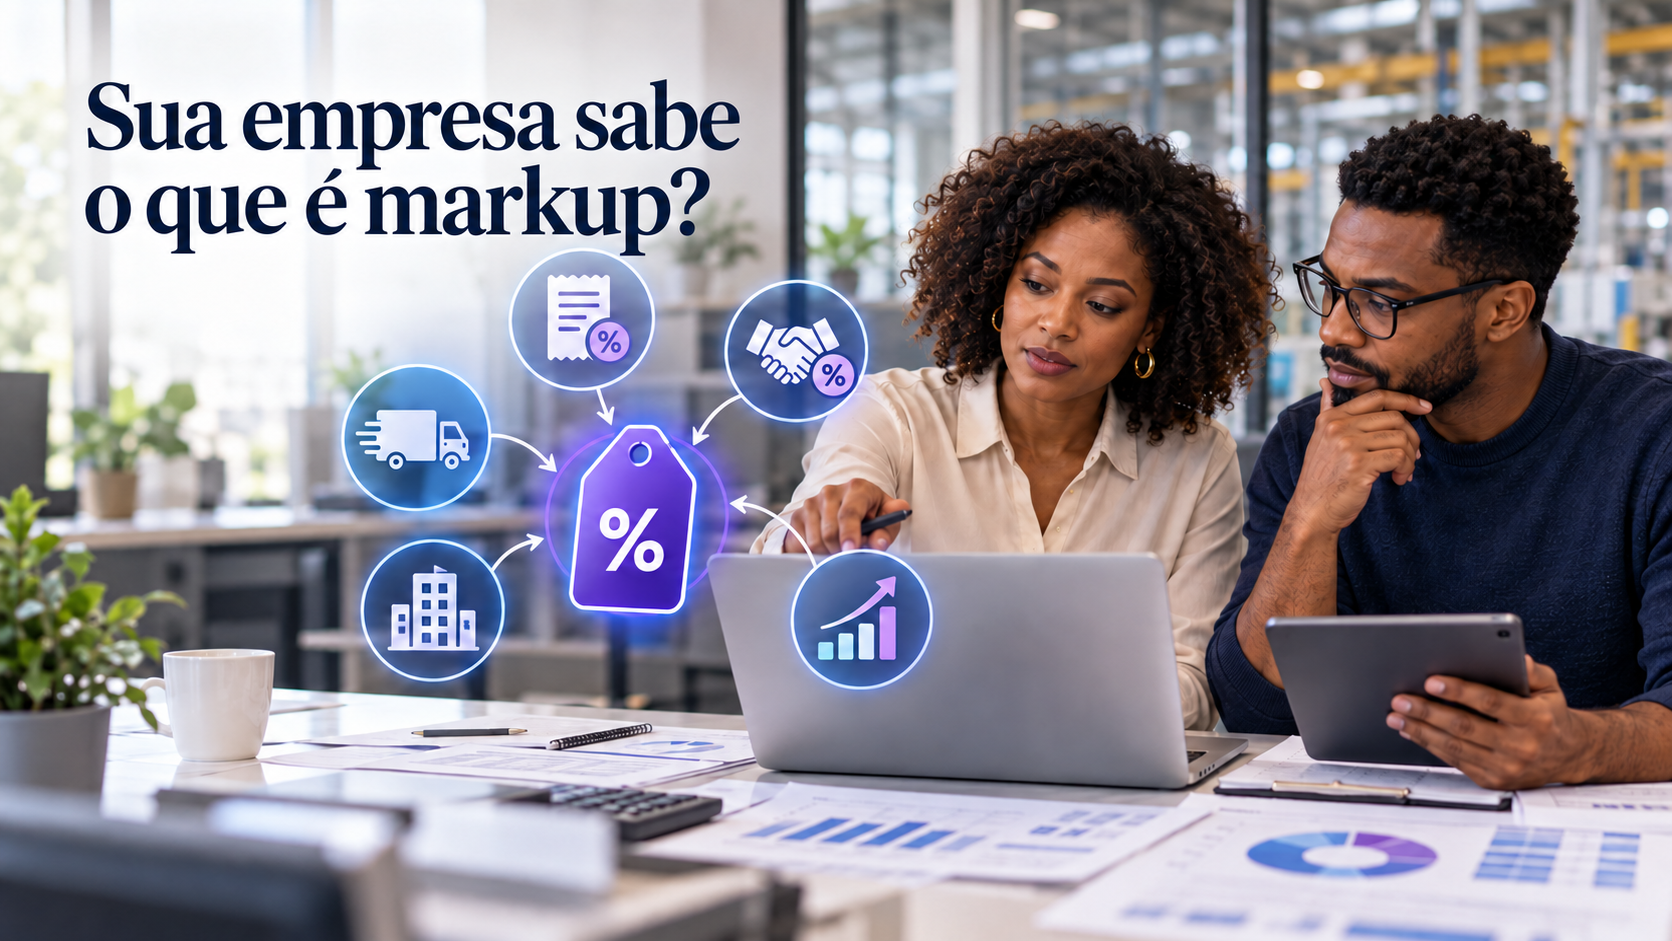
- Markup: tributos sobre a venda, comissões, taxas, fretes, parcela das despesas fixas e lucro desejado.
Se o custo ou o markup estiver errado, o preço calculado também estará.
Como calcular o preço de referência
Primeiro, some todos os percentuais que compõem o markup. Depois, pegue o custo de produção calculado e aplique a fórmula da precificação.
Preço de venda = Custo de produção ÷ (100% - percentual do markup)
Um exemplo simples
Imagine um produto com custo de produção de R$ 100,00. A empresa levantou os seguintes percentuais de markup:
- Tributos sobre a venda: 10%.
- Comissão: 5%.
- Parcela das despesas fixas: 10%.
- Lucro desejado: 15%.
A soma é de 40%.
Aplicando a fórmula: Preço de venda = Custo de produção ÷ (100% - percentual do markup)
Preço de Venda = R$ 100,00 ÷ (100% - 40%)
Preço de Venda = R$ 100,00 ÷ 60%
Preço de Venda = R$ 166,67
Nesse preço, R$ 100,00 recuperam o custo de produção. Os outros R$ 66,67 cobrem os tributos, a comissão, a parcela das despesas fixas e o lucro planejado.
Markup não é margem de lucro
No exemplo, o preço ficou 66,67% acima do custo, mas isso não significa lucro de 66,67%. Parte dessa diferença será usada para pagar tributos, comissão e despesas fixas. O lucro planejado é de R$ 25,00, equivalente a 15% do preço de venda.
O desconto reduz o lucro
Se a empresa conceder 10% de desconto, o preço cairá de R$ 166,67 para R$ 150,00. Mantidos os tributos, a comissão e a parcela das despesas fixas, o lucro cairá de R$ 25,00 para R$ 12,50.
Por isso, o desconto não deve ser definido apenas para fechar a venda. Antes de aprová-lo, a empresa precisa verificar quanto restará de margem.
O preço calculado precisa ser comparado com o mercado
O cálculo mostra o preço necessário para alcançar o resultado planejado. O mercado mostra se o cliente aceita esse valor.
Se o preço calculado estiver acima do praticado pelos concorrentes, a empresa precisa investigar a causa. O problema pode estar no custo de produção, na ociosidade, nas despesas, nos tributos, no canal de venda, no custo logístico ou na margem desejada.
Reduzir o preço sem entender essa diferença pode aumentar as vendas e comprometer o resultado.
Nem todo produto precisa ter o mesmo preço ou markup
Produtos, clientes e canais podem ter condições diferentes. Uma venda direta pode não ter a mesma comissão, frete, prazo ou taxa de uma venda realizada por representante ou marketplace.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
Por isso, a empresa pode precisar de preços diferentes para cada canal, desde que conheça o custo e a margem de cada operação.
Erros comuns na precificação
- Copiar o preço do concorrente sem conhecer a própria estrutura.
- Aplicar um percentual aleatório sobre o custo.
- Usar um custo de produção incorreto ou desatualizado.
- Não considerar tributos, comissões, fretes, taxas ou despesas fixas no markup.
- Usar o mesmo markup para todas as operações.
- Conceder descontos sem calcular o efeito sobre a margem.
- Manter o preço sem revisão quando custos e condições comerciais se alterem.
O que a empresa deve fazer
- Calcular o custo de produção de cada produto.
- Confirmar os critérios de rateio dos custos indiretos.
- Estruturar o markup com percentuais reais e atualizados.
- Calcular um preço de referência para cada produto e canal.
- Simular descontos e condições comerciais antes da venda.
- Comparar a margem prevista com a margem realmente obtida.
- Revisar os preços quando houver mudanças relevantes.
Conclusão
Uma precificação segura começa no custo de produção, passa pelo rateio correto dos custos indiretos e utiliza um markup baseado em informações reais. O preço final ainda precisa ser comparado com o mercado, mas essa comparação deve ser realizada sem perder de vista a margem necessária para sustentar a empresa.
Sobre a Conttrolare
A Conttrolare é especializada em contabilidade, tributação e tecnologia para pequenas e médias indústrias. Nossa equipe apoia empresas no cálculo dos custos de produção, na definição dos critérios de rateio, na estruturação do markup e na análise da rentabilidade por produto e canal de venda.