Custeio de produtos: sua indústria pode vender com prejuízo ou perder vendas sem saber
Entenda como o custeio por absorção, os centros de custos e os critérios de rateio ajudam a indústria a precificar com segurança e proteger sua margem.
 Claudio SamoginDiretor da ConttrolarePublicado em 23 de setembro de 2026Atualizado em 23 de setembro de 2026 4 min de leitura
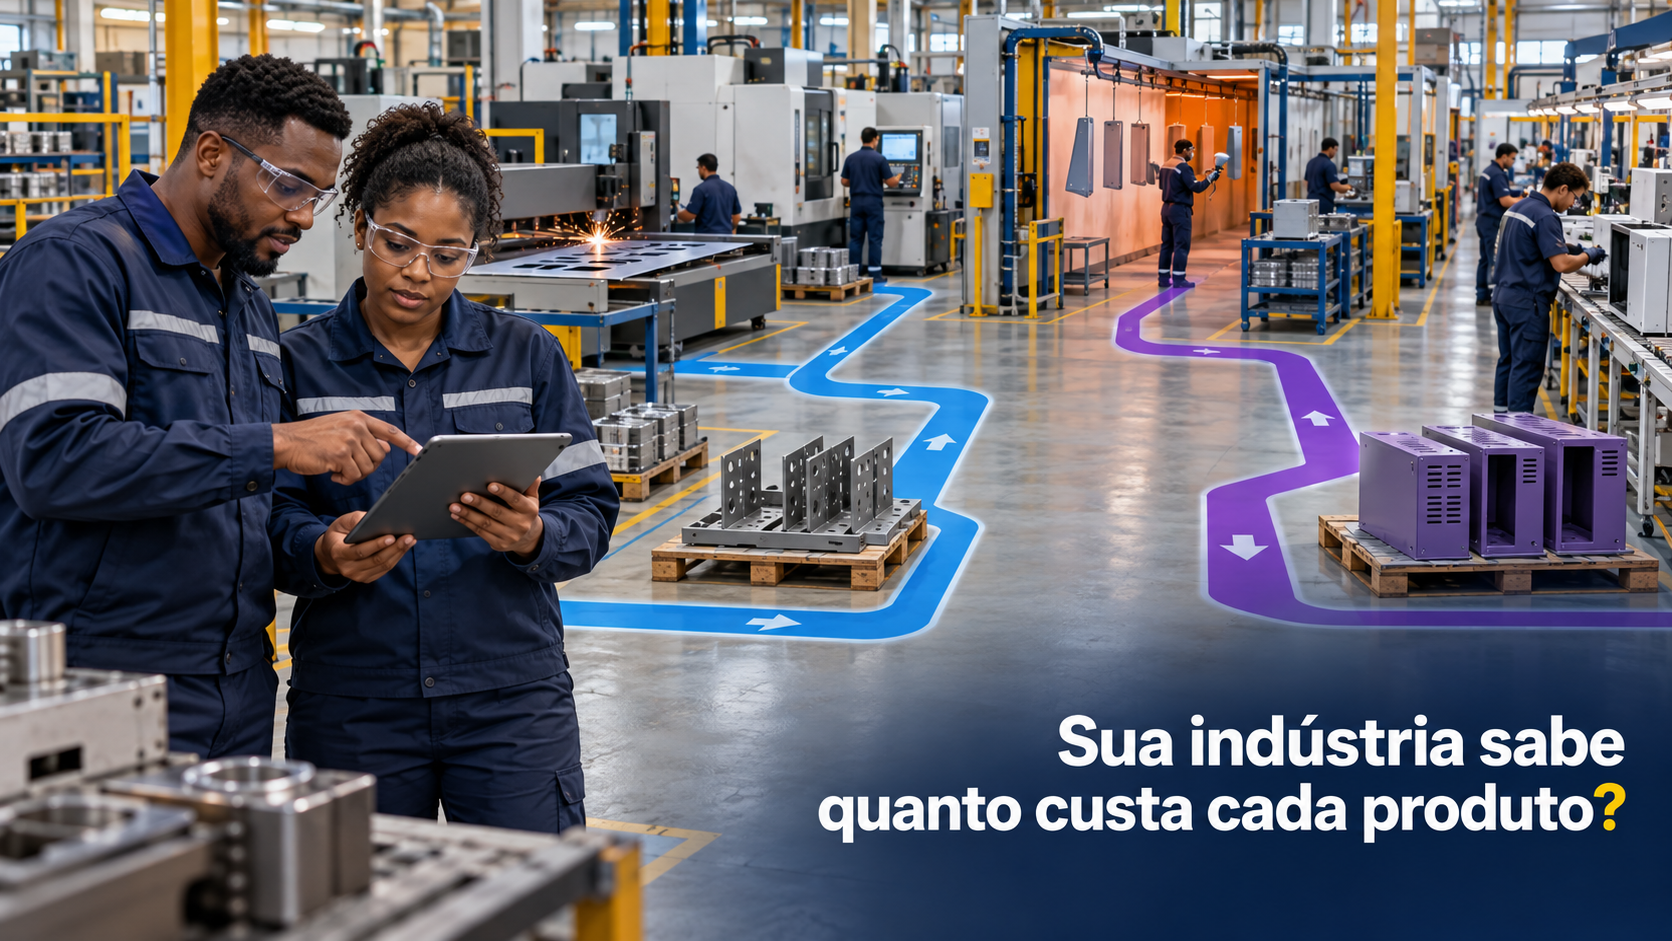
O preço começa no custo. Se o custo do produto estiver errado, a margem e o preço também estarão.
Uma indústria pode vender muito e ainda perder dinheiro. Também pode cobrar mais do que o necessário e perder pedidos para a concorrência. Nos dois casos, o problema pode estar no custo calculado para cada produto.
O custeio por absorção mostra quanto cada produto consome da fábrica. Para isso, reúne os materiais, os custos diretos e a parcela dos custos indiretos necessários à produção.
O que é o custeio por absorção
É a metodologia que atribui aos produtos todos os custos necessários para a fabricação. Os gastos que podem ser medidos são lançados diretamente no produto. Os demais são distribuídos por critérios de rateio.
Os três elementos do custo de produção
- Materiais: matérias-primas, componentes e materiais de embalagem consumidos na fabricação.
- Custos diretos de produção: gastos que podem ser medidos por produto, ordem ou processo, como mão de obra, energia e depreciação das máquinas utilizadas na fabricação.
- Custos indiretos de produção: gastos necessários ao funcionamento da fábrica que não podem ser ligados diretamente a um único produto, como supervisão, controle de qualidade, almoxarifado, manutenção, limpeza, energia compartilhada e depreciação de máquinas de uso comum.
Energia e depreciação, por exemplo, podem ser custos diretos ou indiretos. Serão diretos quando a empresa conseguir medir quanto cada produto consumiu. Caso contrário, precisarão ser distribuídos.
Os custos indiretos devem ser rateados por critérios que representem o uso dos recursos. Entre os critérios possíveis estão horas de máquina, horas de mão de obra, tempo de produção e quantidade fabricada.
Centros de custos e rotas de produção
A criação de centros de custos ajuda a empresa a identificar onde cada gasto ocorreu. A fábrica pode separar, por exemplo, corte, usinagem, pintura, montagem, controle de qualidade e almoxarifado.
Essa separação é importante porque nem todos os produtos seguem a mesma rota de produção. Um produto pode passar por usinagem e pintura, enquanto outro utiliza apenas corte e montagem.
Se todos os custos forem divididos igualmente, um produto poderá receber gastos de etapas que não utilizou. Com centros de custos e rotas bem definidos, os custos diretos são registrados nos produtos que os consumiram, e os custos indiretos de cada área são distribuídos somente entre os produtos que passaram por ela.
O que não faz parte do custo de fabricação
Despesas administrativas, comerciais e financeiras não são custos de fabricação. Comissões, propaganda, juros e despesas do escritório fazem parte de outra etapa da formação do preço e da análise do resultado.
Perdas anormais, desperdícios e ociosidade excessiva também não devem ser tratados como custos normais do produto. Esses valores precisam ser identificados para que a ineficiência da fábrica não aumente artificialmente o custo.
A quantidade produzida altera o custo
Aluguel da fábrica, supervisão e depreciação continuam existindo mesmo quando a produção cai. Se todo esse valor for dividido entre poucas unidades, o custo de cada produto aumentará artificialmente.
Por isso, os custos fixos devem ser distribuídos com base na produção normal da fábrica. A parcela causada por ociosidade excessiva deve ser controlada separadamente, e não incorporada aos produtos como se fosse um gasto normal.
A capacidade produtiva também precisa ser analisada quando houver sazonalidade ou mudanças importantes no volume e no conjunto de produtos fabricados.
Sinais de que o custo pode estar errado
- Produtos com grande volume de vendas, mas pouca geração de caixa.
- Custos iguais para produtos que utilizam processos e máquinas diferentes.
- Produtos simples recebendo a mesma parcela de custos que produtos mais complexos.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- Critérios de rateio que não são revistos quando a fábrica ou o conjunto de produtos muda.
O que a indústria deve fazer
- Mapear o processo produtivo de cada família de produtos.
- Criar centros de custos para as áreas e etapas da produção.
- Definir a rota de produção de cada produto.
- Separar materiais, custos diretos e custos indiretos de produção.
- Medir diretamente os gastos sempre que isso for possível.
- Escolher critérios de rateio que representem o uso real da fábrica.
- Calcular o custo de cada produto e revisar o cálculo quando houver mudanças de máquinas, processos, volumes ou produtos.
O custo é a base da precificação
O custeio por absorção não define sozinho o preço de venda, mas fornece seu ponto de partida. Depois de conhecer o custo de produção, a empresa poderá incluir os demais elementos da precificação em uma etapa separada.
Conclusão
Quando o custo calculado é menor do que o real, a empresa pode vender com prejuízo sem perceber. Quando é maior, pode elevar o preço e perder vendas. Por isso, conhecer com precisão o custo de cada produto é o primeiro passo para uma precificação segura.
Sobre a Conttrolare
A Conttrolare é especializada em contabilidade, tributação e tecnologia para pequenas e médias indústrias. Nossa equipe apoia empresas na estruturação dos custos de produção, na revisão dos critérios de rateio e na análise da rentabilidade por produto.