Custos indiretos de produção: como definir o critério de rateio correto
Entenda como escolher critérios de rateio coerentes, distribuir os custos indiretos entre os produtos e evitar distorções na margem e na precificação.
 Claudio SamoginDiretor da ConttrolarePublicado em 25 de setembro de 2026Atualizado em 25 de setembro de 2026 4 min de leitura
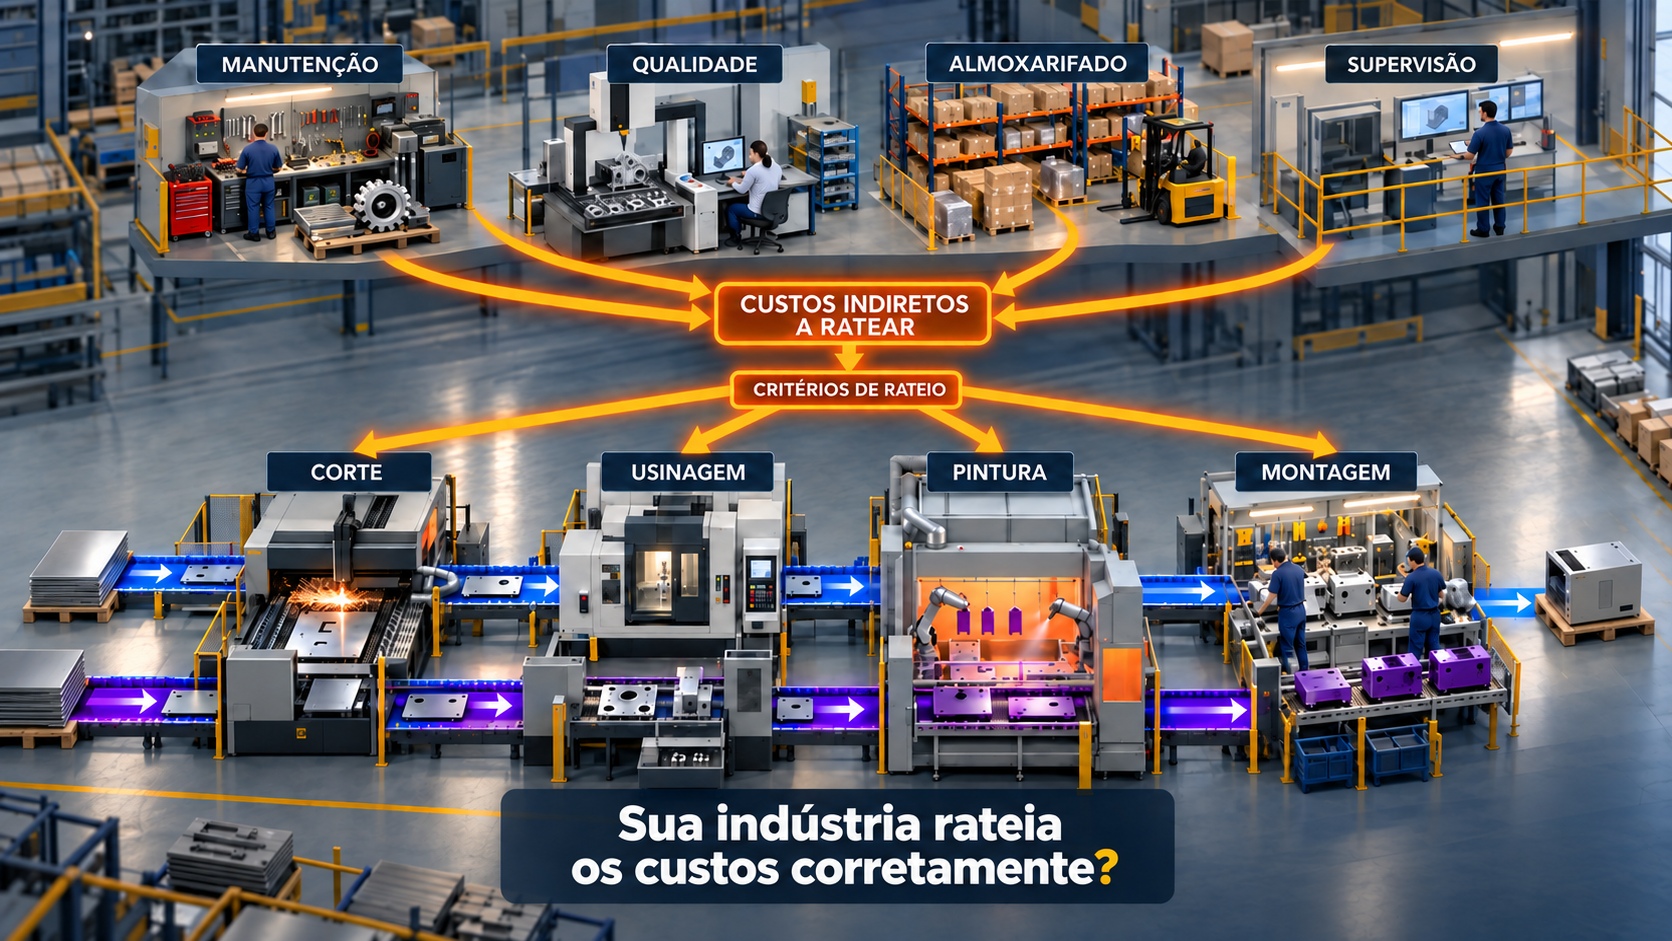
Dividir os custos igualmente parece simples, mas pode fazer um produto pagar por etapas da fábrica que ele não utiliza.
Depois de separar materiais, custos diretos e custos indiretos, a empresa precisa calcular quanto dos custos indiretos pertence a cada produto. Essa distribuição é chamada de rateio.
Quando o rateio está errado, alguns produtos ficam com custo maior do que o real e outros parecem mais baratos do que realmente são. Isso pode levar a empresa a perder vendas ou vender com prejuízo sem perceber.
O que é o rateio
Rateio é a forma de distribuir entre os produtos os custos de produção que não podem ser medidos diretamente. Supervisão, manutenção, controle de qualidade, energia compartilhada e depreciação de máquinas de uso comum são alguns exemplos.
Esses custos não devem ser divididos automaticamente em partes iguais. A distribuição precisa considerar quais áreas cada produto utilizou e quanto consumiu de cada uma.
Primeiro separe a fábrica por centros de custos
Um centro de custo representa uma área ou etapa da produção, como corte, usinagem, pintura, montagem, controle de qualidade e almoxarifado. Essa separação mostra onde cada custo ocorreu.
Os gastos com a equipe, as máquinas, a energia e a manutenção de cada área devem ser registrados no centro de custo correspondente. Assim, a empresa evita reunir todos os gastos da fábrica em um único valor.
Depois identifique a rota de cada produto
Nem todos os produtos passam pelas mesmas etapas. Um produto pode utilizar corte, usinagem e pintura. Outro pode passar apenas por corte e montagem.
Por isso, cada produto deve receber somente os custos dos centros pelos quais passou. Um item que não utiliza a pintura, por exemplo, não deve receber parte dos custos desse setor.
Escolha um critério adequado para cada área
O critério de rateio deve representar o uso real de cada centro de custo. Uma única regra para toda a fábrica raramente produz um resultado confiável.
- Usinagem: horas de máquina utilizadas por produto.
- Montagem: horas de mão de obra aplicadas.
- Controle de qualidade: quantidade de lotes ou inspeções realizadas.
- Almoxarifado: quantidade de requisições ou movimentações de materiais.
Um exemplo simples
Imagine que o centro de usinagem tenha R$ 30 mil de custos indiretos no mês e trabalhe 500 horas. O Produto A utilizou 300 horas, e o Produto B utilizou 200 horas.
Nesse caso, o Produto A recebe R$ 18 mil dos custos da usinagem, e o Produto B recebe R$ 12 mil. Se um terceiro produto não passou pela usinagem, ele não recebe nenhum custo desse centro.
O exemplo mostra a lógica do rateio: cada produto absorve o custo das etapas que utilizou, na proporção do consumo registrado.
O que acontece quando o rateio está errado
- Produtos simples podem receber custos de etapas que não utilizam.
- Produtos mais complexos podem parecer mais baratos do que realmente são.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- O preço pode ficar alto demais e provocar perda de vendas.
- A empresa pode vender com margem baixa ou prejuízo sem perceber.
Quando revisar os critérios
O rateio precisa ser revisto quando a empresa compra máquinas, altera processos, muda o volume produzido, cria novos produtos ou modifica a rota de fabricação. Um critério que funcionava antes pode deixar de representar a realidade da fábrica.
O que a indústria deve fazer
- Criar centros de custos para as principais áreas da produção.
- Definir a rota de fabricação de cada produto.
- Registrar horas, movimentações e outros dados usados no rateio.
- Escolher um critério adequado para cada centro de custo.
- Revisar os critérios sempre que a fábrica mudar.
Conclusão
Um bom rateio não divide os custos de forma igual. Ele atribui a cada produto os custos das áreas que realmente utilizou. Quanto melhor esse cálculo, mais confiável será o custo usado nas decisões de preço e rentabilidade.
Sobre a Conttrolare
A Conttrolare é especializada em contabilidade, tributação e tecnologia para pequenas e médias indústrias. Nossa equipe apoia empresas na criação de centros de custos, na definição dos critérios de rateio e no cálculo do custo de cada produto.