
Reforma tributária vai acelerar o cruzamento de dados fiscais da sua empresa
A integração entre Receita Federal, estados e municípios tornará divergências entre documentos, pagamentos, créditos e apurações mais fáceis de identificar.
 Claudio SamoginDiretor da ConttrolarePublicado em 21 de setembro de 2026Atualizado em 21 de setembro de 2026 4 min de leitura
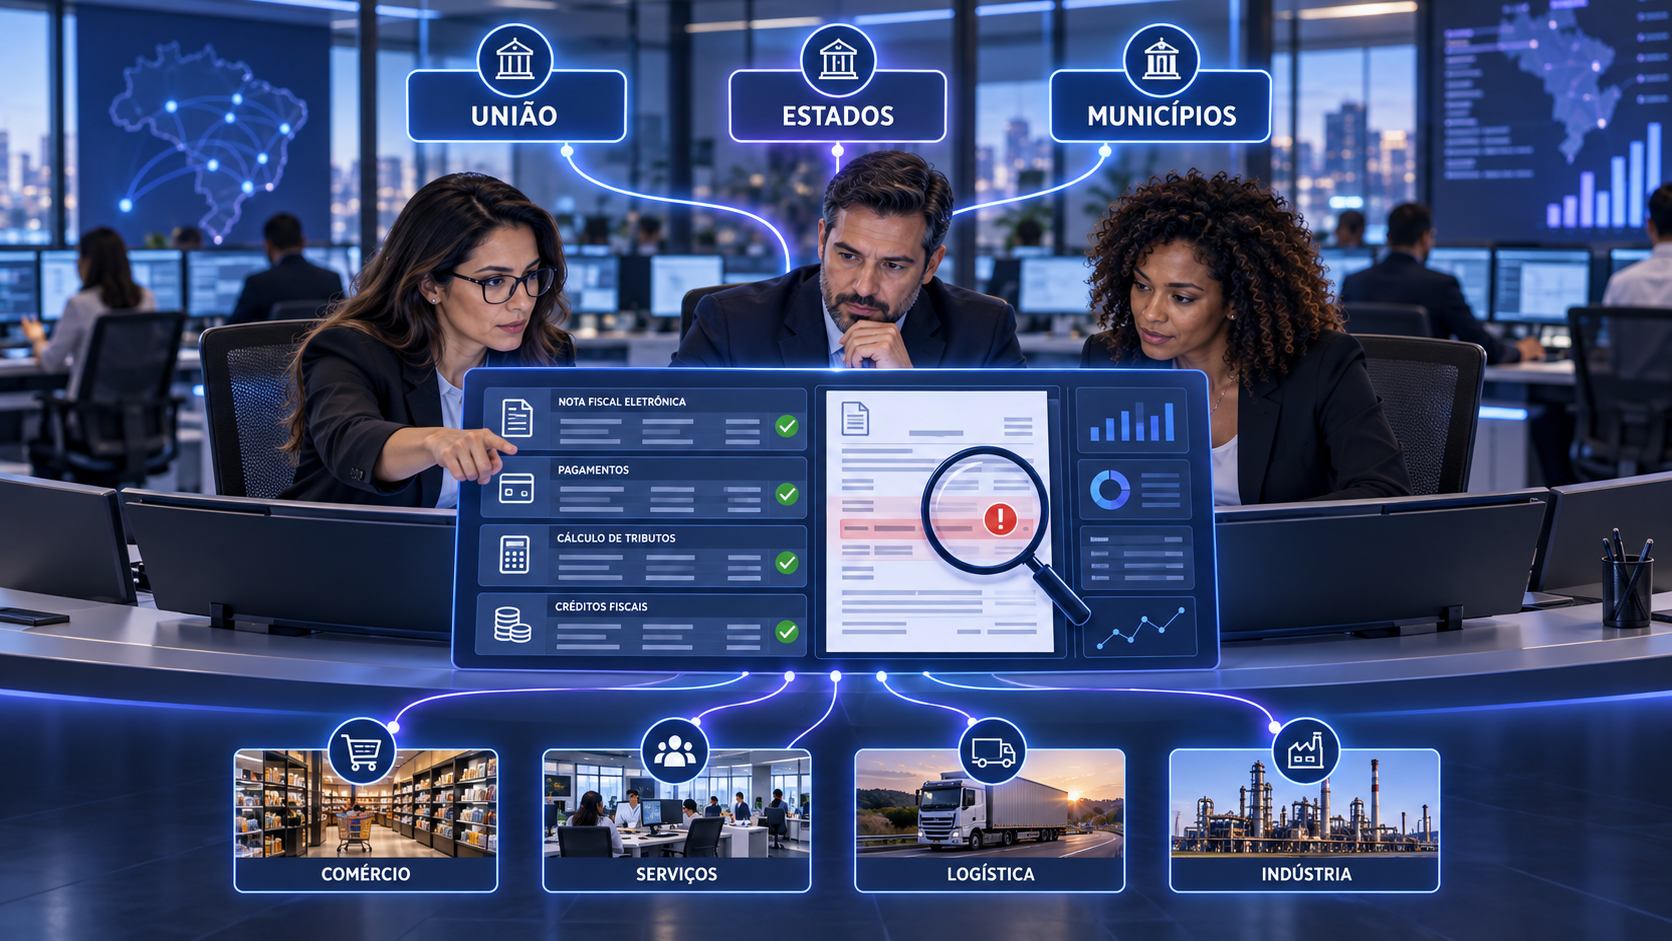
A reforma tributária não cria o cruzamento de dados do zero. A Receita Federal, os estados e os municípios já usam informações eletrônicas para fiscalizar tributos. O que muda é a integração prevista para o IBS e a CBS: os fiscos terão sistemas e registros compartilhados, o que tende a tornar erros e diferenças mais fáceis de identificar. Para as empresas sujeitas ao regime regular do IBS e da CBS, isso aumenta a importância de emitir, escriturar e apurar cada operação com informações coerentes.
Como funciona a fiscalização hoje
Atualmente, cada estado fiscaliza o ICMS, cada município fiscaliza o ISS e a Receita Federal fiscaliza os tributos federais. Já existem convênios, documentos fiscais eletrônicos e outros meios de troca de informações. Mesmo assim, as estruturas seguem regras, sistemas e rotinas diferentes. Por isso, uma divergência entre nota fiscal, escrituração e declaração pode levar mais tempo para aparecer em uma análise conjunta.
Como o Comitê Gestor organiza a fiscalização do IBS
A Lei Complementar nº 227 de 2026 instituiu o Comitê Gestor do IBS, o CGIBS. O órgão coordena a atuação integrada dos estados e municípios, edita o regulamento único do IBS e administra sistemas comuns. A fiscalização do IBS continua sendo realizada pelas administrações tributárias estaduais e municipais, dentro das competências previstas em lei.
Quando mais de um ente quiser fiscalizar o mesmo contribuinte, os mesmos fatos e o mesmo período, o procedimento deverá ser conjunto e integrado. Já a CBS continua sob fiscalização da Receita Federal. O CGIBS e a Receita deverão compartilhar informações e manter registro comum do início e do resultado das fiscalizações. Isso aproxima os controles, mas não transforma IBS e CBS em um único tributo nem elimina a competência de cada fisco.
Apuração assistida e dados compartilhados
Os documentos fiscais eletrônicos passam a alimentar os sistemas de apuração do IBS e da CBS. Esses sistemas poderão apresentar cálculos e informações para ajudar o contribuinte a conferir débitos, créditos e o saldo do período. A apuração de cada tributo permanece separada, e a empresa continua responsável por revisar os dados, corrigir erros e cumprir as obrigações exigidas. Em 2026, ano de teste, os documentos fiscais abrangidos pelas notas técnicas já devem trazer as informações previstas para IBS e CBS.
Créditos e split payment ampliam os controles automáticos
No novo modelo, a apropriação do crédito de IBS e CBS está ligada à extinção do tributo da operação, conforme as formas previstas em lei. Isso não significa que toda irregularidade do fornecedor cause a perda automática do crédito. Dependendo do caso, o tributo poderá ser recolhido pelo fornecedor, pelo comprador ou por meio do split payment, sistema que separa a parcela do imposto no pagamento. A implementação do split payment será gradual e dependerá de regulamentação e da disponibilidade dos sistemas. Na prática, pagamentos, documentos fiscais e créditos ficarão mais conectados.
O que muda na prática para sua empresa
- Diferenças entre nota fiscal, escrituração, pagamento e apuração tendem a ser identificadas mais rapidamente. Um cadastro incorreto, uma classificação errada ou um crédito sem suporte poderá gerar alerta ou pedido de correção.
- A regularidade dos fornecedores passa a merecer acompanhamento mais próximo porque o recolhimento do tributo da operação pode afetar o momento de aproveitamento do crédito. A empresa também deve guardar documentos que comprovem a operação e o pagamento.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- Em 2027, a CBS entra em cobrança e PIS e Cofins são extintos. O IBS continuará com alíquota de transição em 2027 e 2028. A empresa precisará conciliar as novas apurações com os controles fiscais, financeiros e de fornecedores desde o início dessa etapa.
O que fazer agora
- Conferir se o sistema de emissão de notas e o sistema contábil estão preparados para os campos, códigos e regras do IBS e da CBS aplicáveis em 2026.
- Comparar periodicamente notas emitidas e recebidas, escrituração, pagamentos e apuração para corrigir diferenças antes de uma fiscalização.
- Acompanhar a regularidade de fornecedores estratégicos e manter os comprovantes das compras e dos pagamentos que sustentam os créditos.
- Preparar a transição para 2027, quando a CBS substituirá PIS e Cofins, sem deixar de cumprir as obrigações atuais durante o período de mudança.
A CONTTROLARE é especializada em contabilidade, tributação e tecnologia para pequenas e médias indústrias. Nossa equipe acompanha a implantação do IBS e da CBS e pode ajudar sua empresa a revisar cadastros, documentos fiscais e processos de apuração durante a transição.


