Estar em regularidade com o fisco pode virar vantagem competitiva com a reforma tributária
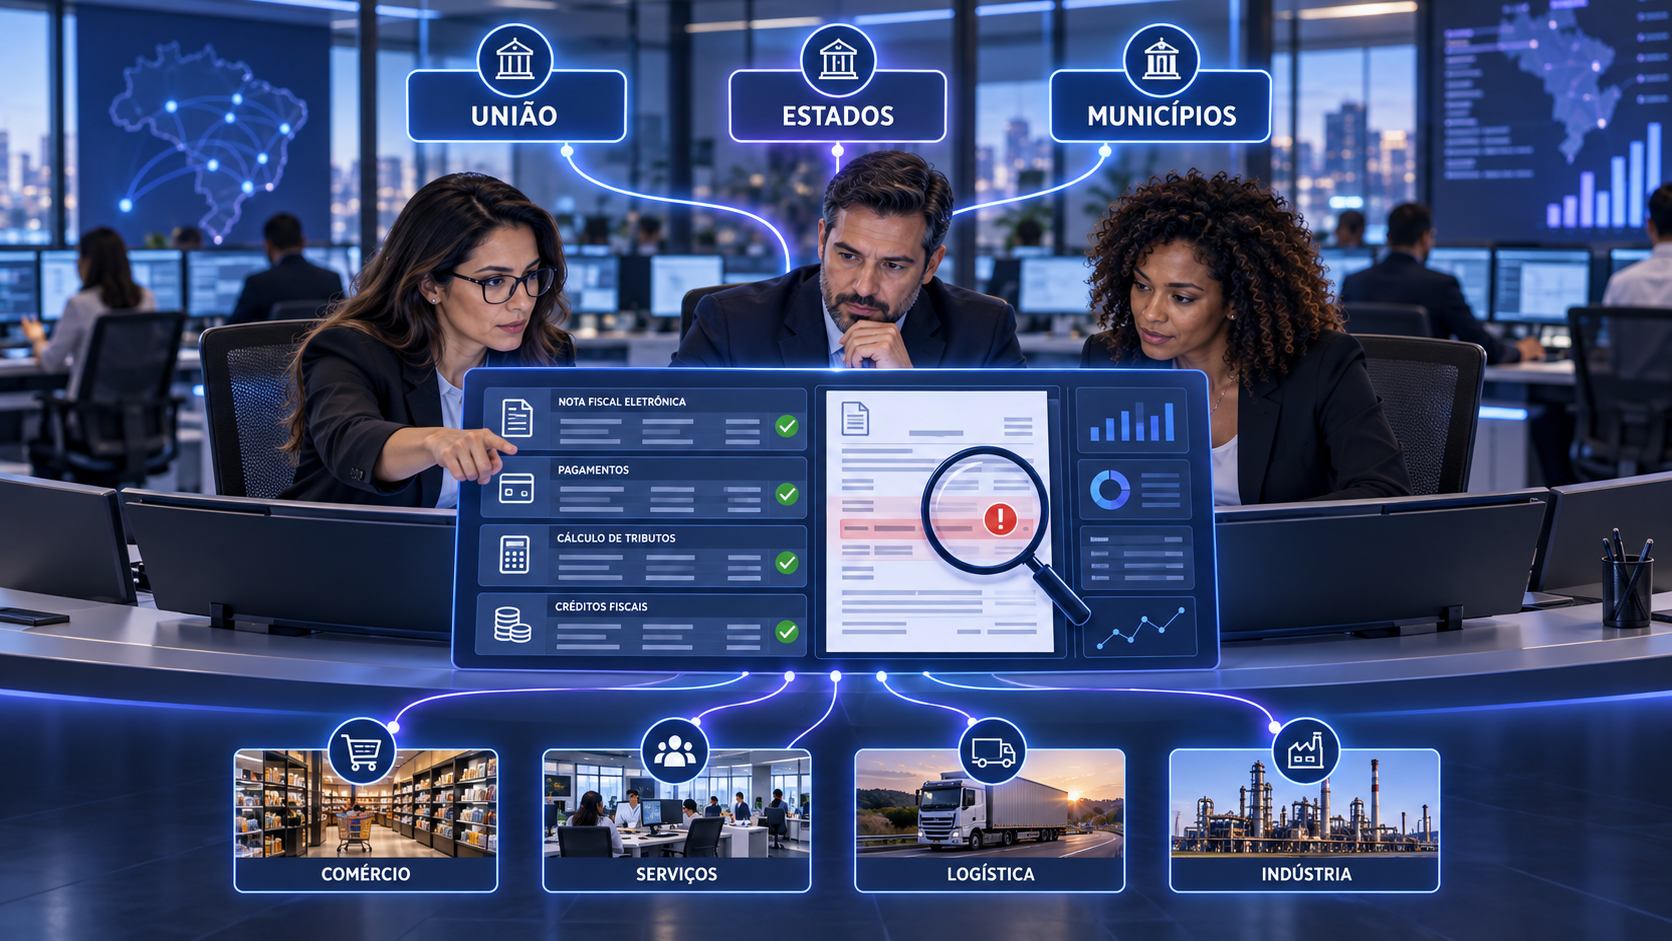
A integração entre documentos fiscais, pagamentos, apuração e créditos pode reduzir o espaço para operações informais e fortalecer empresas regulares.
 Claudio SamoginDiretor da ConttrolarePublicado em 22 de setembro de 2026Atualizado em 22 de setembro de 2026 4 min de leitura
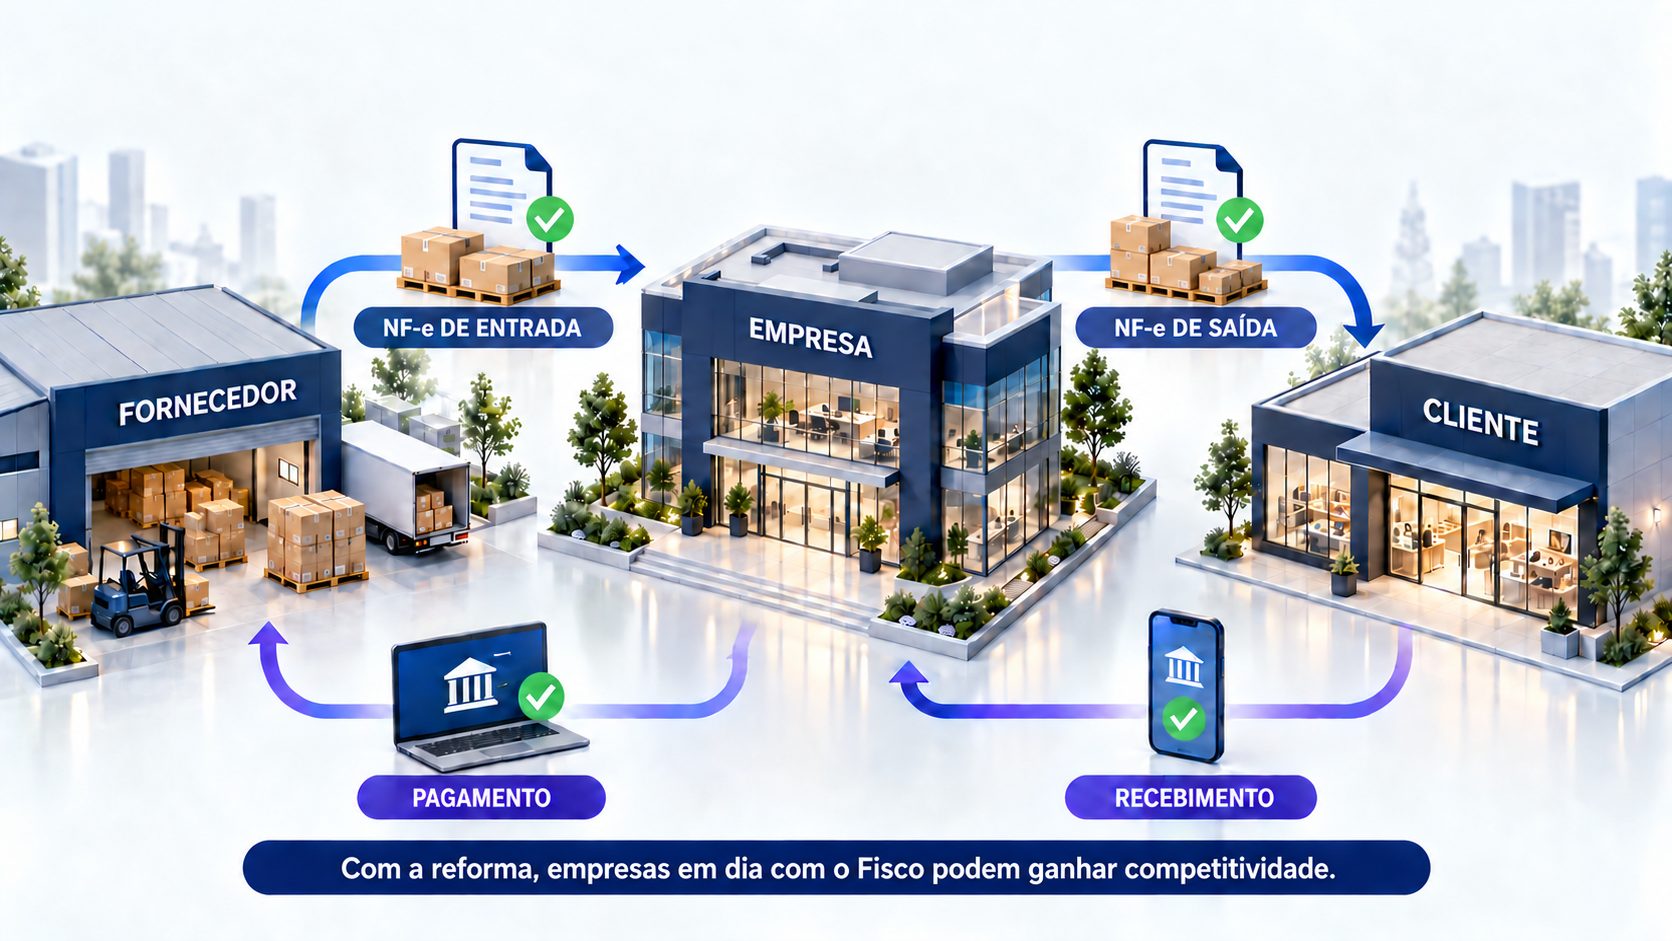
Empresas que cumprem suas obrigações fiscais convivem com concorrentes com operações informais em que receitas não são declaradas, documentos fiscais deixam de ser emitidos ou tributos não são recolhidos corretamente. Essas situações podem gerar preços que não refletem integralmente o custo tributário. A reforma tributária não acaba, sozinha, com a informalidade. Mas o novo modelo de IBS e CBS aumenta a ligação entre documento fiscal, pagamento, apuração e crédito, o que pode tornar inconsistências mais visíveis, reduzir o espaço para operações informais e fortalecer a posição de quem trabalha regularmente.
O custo da informalidade e do mercado ilícito
A Sondagem Especial Brasil Legal, divulgada pela Confederação Nacional da Indústria em 2026, estimou impacto anual superior a R$ 107 bilhões do mercado ilícito sobre a indústria. O valor reúne R$ 39,1 bilhões em perdas diretas e R$ 68,5 bilhões em gastos com segurança. O estudo abrange diferentes atos ilícitos, como roubo de carga, produtos fora das normas e comercialização irregular. Portanto, esse total não representa apenas sonegação tributária.
Entre as empresas afetadas, a perda média correspondeu a 0,6% da receita líquida anual das pequenas, 0,8% das médias e 0,4% das grandes. Esses números mostram que o mercado ilegal pesa sobre quem trabalha regularmente, mas não permitem afirmar que a reforma tributária eliminará essas perdas. O efeito dependerá da implantação dos sistemas, da fiscalização e da formalização das operações.
Como a reforma aumenta a rastreabilidade das operações
A reforma reúne mecanismos que conectam informações fiscais e financeiras. Eles não substituem a fiscalização tradicional, mas dificultam a manutenção de diferenças entre o que foi vendido, documentado, pago e declarado:
- A apropriação dos créditos de IBS e CBS fica ligada à extinção do tributo da operação, nas formas previstas em lei. Isso aumenta a necessidade de conferir documentos e pagamentos, mas uma irregularidade do fornecedor não significa perda automática e definitiva do crédito em todos os casos.
- O split payment poderá separar o IBS e a CBS no momento da liquidação financeira. Sua implantação será gradual e dependerá da regulamentação e da disponibilidade dos sistemas, por isso não deve ser tratado como um controle automático já aplicado a todas as operações.
- Os documentos fiscais eletrônicos alimentarão os sistemas de apuração assistida. Isso permitirá comparar débitos, créditos e pagamentos com mais rapidez, sem retirar da empresa a responsabilidade de conferir e corrigir as informações.
- A Lei Complementar nº 227 de 2026 prevê fiscalização coordenada do IBS entre estados e municípios e troca de informações com a Receita Federal, responsável pela CBS. As competências permanecem separadas, mas os fiscos passam a trabalhar com registros e soluções mais integrados.
Esses mecanismos aumentam o controle sobre operações que passam por documentos fiscais, meios de pagamento e sistemas de apuração. Eles não alcançam automaticamente vendas totalmente ocultas, contrabando, falsificação ou outras atividades fora do sistema. Para esses casos, fiscalização, inteligência e controle continuam essenciais.
O que muda para quem já trabalha em conformidade
A empresa que trabalha em conformidade já possui vantagens importantes, como menor risco de autuações, maior segurança nas relações comerciais e mais confiança de clientes e fornecedores.
Com a reforma tributária, essas vantagens podem ganhar mais peso. A integração entre documentos fiscais, pagamentos e apuração tende a dificultar a manutenção de operações informais e de preços que não refletem integralmente os tributos. Assim, eficiência, qualidade e capacidade de entrega podem se tornar critérios mais relevantes na disputa pelo cliente. Esse efeito, porém, não será imediato nem ocorrerá da mesma forma em todos os setores.
Ao mesmo tempo, o cruzamento de dados também torna erros involuntários mais fáceis de identificar. Cadastro incorreto, classificação inadequada, documento emitido com erro ou crédito sem comprovação podem gerar divergências mesmo quando não existe intenção de fraude. Por isso, conformidade depende de processos internos bem organizados, e não apenas de boa-fé.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
O que fazer agora
- Revisar cadastros, documentos fiscais, pagamentos e créditos para identificar diferenças antes que elas apareçam na apuração ou em uma fiscalização.
- Acompanhar a formação de preços e margens durante a transição, sem presumir que todos os setores terão o mesmo impacto ou que a informalidade desaparecerá rapidamente.
- Tratar a conformidade fiscal como requisito de gestão e de relacionamento com clientes e fornecedores, mantendo documentos que comprovem cada operação e seus créditos.
A CONTTROLARE é especializada em contabilidade, tributação e tecnologia para pequenas e médias indústrias. Nossa equipe pode ajudar sua empresa a revisar processos fiscais, preparar os sistemas e acompanhar os efeitos da reforma tributária sobre preços, custos e margens.
Fontes
Confederação Nacional da Indústria (CNI) — Mercado ilícito custa mais de R$ 107 bilhões por ano para a indústria: https://noticias.portaldaindustria.com.br/noticias/politica-industrial/mercado-ilicito-custa-mais-de-r-107-bilhoes-por-ano-para-a-industria/
Lei Complementar nº 214 de 2025: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm. Lei Complementar nº 227 de 2026: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm