Responsabilidade dos sócios e administradores: quando o patrimônio pessoal pode estar em risco?
Entenda quando sócios e administradores de uma sociedade limitada podem responder com seus bens pessoais pelas obrigações da empresa.
 Emerson SouzaDiretor da ConttrolarePublicado em 05 de novembro de 2026Atualizado em 05 de novembro de 2026 6 min de leitura
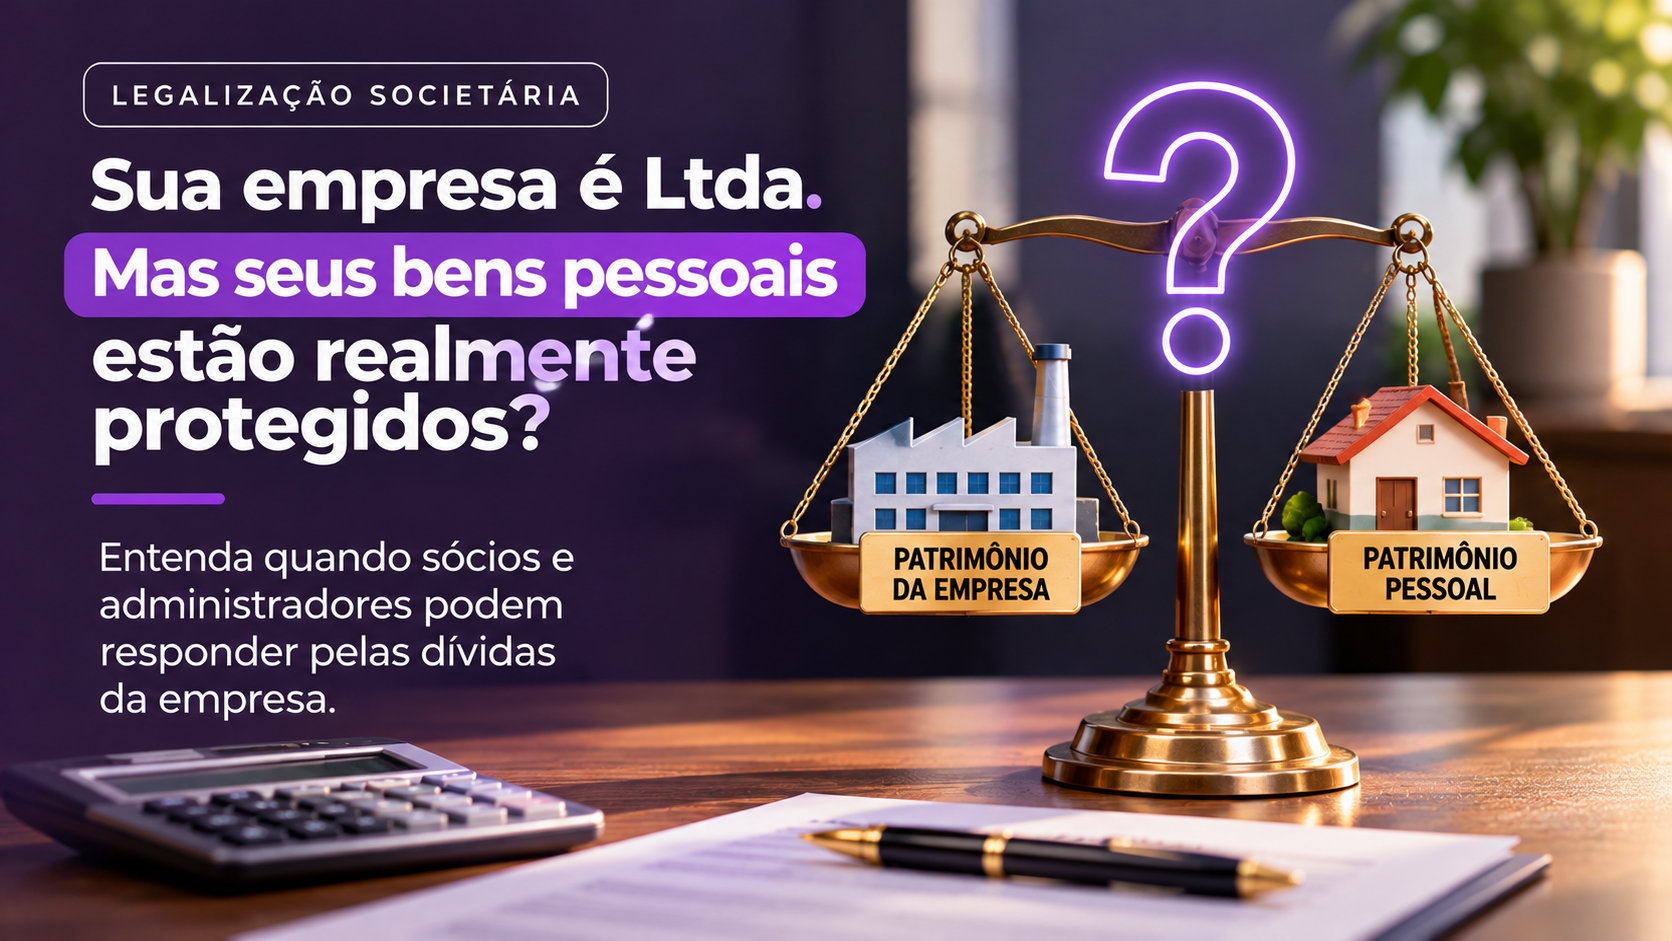
Ao constituir uma sociedade limitada (Ltda.), muitos empresários acreditam que seu patrimônio pessoal estará sempre protegido das dívidas da empresa. Mas será que isso é verdade?
A sociedade limitada oferece uma importante proteção patrimonial. Entretanto, existem situações em que os sócios e administradores podem responder com seus próprios bens pelas obrigações da empresa. Entender essas situações é fundamental para evitar riscos desnecessários.
O que significa responsabilidade limitada?
Na sociedade limitada, cada sócio responde, em regra, pelo valor de suas quotas. Entretanto, todos são responsáveis pela integralização do capital social, conforme estabelece o artigo 1.052 do Código Civil.
Exemplo prático: Dois sócios constituem uma empresa com capital social de R$ 100.000,00, mas integralizam apenas R$ 60.000,00. Enquanto os R$ 40.000,00 restantes não forem integralizados, existe responsabilidade dos sócios por esse valor, nos termos da legislação.
Por outro lado, se o capital estiver integralizado e a empresa contrair dívidas, os sócios não serão automaticamente obrigados a pagá-las com seus bens particulares.
Quando o patrimônio pessoal pode ser atingido?
Uma das principais situações ocorre quando existe confusão entre o patrimônio da empresa e o patrimônio dos sócios. O artigo 50 do Código Civil permite a desconsideração da personalidade jurídica em casos de abuso, caracterizados por confusão patrimonial ou desvio de finalidade.
Exemplo prático: Imagine um empresário que utiliza habitualmente a conta bancária da empresa para pagar despesas de sua residência, viagens particulares e compras pessoais, sem qualquer documentação ou justificativa. Essa prática pode caracterizar confusão patrimonial e contribuir para que seus bens particulares sejam alcançados por determinadas obrigações da sociedade.
Isso não significa que toda transferência de recursos entre empresa e sócio seja irregular. Pagamentos de pró-labore, distribuição de lucros e empréstimos devidamente formalizados são exemplos de operações que podem ser legítimas.
O mais importante é manter uma separação clara entre as finanças da empresa e as dos sócios.
Sócio e administrador têm as mesmas responsabilidades?
Não necessariamente. O sócio é proprietário de uma participação na empresa, enquanto o administrador é responsável por sua gestão. Muitas vezes, a mesma pessoa exerce as duas funções.
O Código Civil estabelece que o administrador pode responder por prejuízos causados por culpa no exercício de suas funções, mesmo que não seja sócio.
Exemplo prático: Um administrador utiliza recursos da empresa em benefício próprio, sem autorização dos sócios, causando prejuízos à sociedade. Nesse caso, poderá ser responsabilizado pelos danos causados, conforme os artigos 1.016 e 1.017 do Código Civil.
Por isso, decisões importantes, autorizações e movimentações financeiras devem ser devidamente documentadas.
O sócio pode responder pelas dívidas tributárias da empresa?
O simples fato de uma empresa deixar de pagar impostos não significa que o sócio deverá responder automaticamente com seu patrimônio pessoal. Esse entendimento está previsto na Súmula 430 do Superior Tribunal de Justiça (STJ).
Entretanto, o artigo 135 do Código Tributário Nacional estabelece situações em que administradores podem ser pessoalmente responsabilizados por obrigações tributárias, especialmente quando praticam atos com excesso de poderes ou infração à lei ou ao contrato social. Uma situação que merece atenção é o encerramento irregular das atividades.
Exemplo prático: Uma empresa deixa de funcionar, abandona seu estabelecimento e não comunica o encerramento aos órgãos competentes. Essa situação pode caracterizar dissolução irregular e permitir que determinadas dívidas tributárias sejam cobradas do administrador responsável, observadas as condições legais.
Portanto, quando uma empresa encerra suas atividades, é importante formalizar corretamente sua situação perante os órgãos competentes.
E as dívidas trabalhistas?
As dívidas trabalhistas também podem resultar na responsabilização pessoal dos sócios, conforme as circunstâncias e as regras aplicáveis.
Exemplo prático: Imagine uma empresa que possui dívidas trabalhistas e, para evitar o pagamento, seus sócios transferem máquinas, veículos e outros bens da sociedade para seus patrimônios particulares, sem uma operação comercial legítima. Se essa movimentação for comprovada, a Justiça do Trabalho poderá reconhecer a utilização indevida da empresa e determinar que o patrimônio pessoal dos sócios envolvidos seja utilizado para pagar as dívidas.
Esse é um exemplo de situação em que a separação entre o patrimônio empresarial e o pessoal pode deixar de ser respeitada. Por isso, é fundamental que as operações entre a empresa e seus sócios sejam legítimas, documentadas e corretamente contabilizadas.
A assinatura de garantias pessoais também representa risco?
Sim. Esse é um cuidado importante, especialmente nas operações bancárias. Ao contratar um financiamento, o empresário pode assumir uma garantia pessoal, como aval ou fiança.
Exemplo prático: Uma empresa contrata um financiamento de R$ 200.000,00 e um dos sócios assina como garantidor pessoal. Se a empresa não pagar a dívida, o banco poderá cobrar do sócio conforme as condições da garantia assumida.
Nesse caso, o risco não decorre simplesmente de sua participação na sociedade, mas da obrigação pessoal que ele assinou. Por isso, antes de contratar empréstimos ou financiamentos, é fundamental verificar quem está assumindo a responsabilidade pelo pagamento.
Quem deixa a sociedade continua responsável pelas dívidas?
Em determinadas situações, sim. O Código Civil prevê hipóteses em que a responsabilidade do sócio retirante permanece por até dois anos após a averbação da alteração societária.
Exemplo prático: Um empresário vende suas quotas em janeiro de 2026, mas a alteração contratual somente é registrada na Junta Comercial em abril de 2026. Nas situações previstas na legislação, o prazo de dois anos vinculado à averbação será contado a partir de abril de 2026.
Na área trabalhista, também existem regras específicas para obrigações relativas ao período em que o empresário participou da sociedade. É importante observar que esse prazo não elimina automaticamente todas as responsabilidades, especialmente garantias pessoais anteriormente assumidas.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
Portanto, a saída de um sócio deve ser formalizada corretamente e acompanhada da análise das obrigações existentes.
Como reduzir os riscos para os sócios e administradores?
- Manter separadas as contas bancárias e as despesas pessoais e empresariais.
- Integralizar e documentar corretamente o capital social.
- Formalizar pró-labore, distribuição de lucros e outras movimentações financeiras.
- Manter a escrituração contábil organizada e atualizada.
- Verificar as responsabilidades assumidas em contratos e financiamentos.
- Registrar corretamente alterações societárias e encerramento de atividades.
A sociedade limitada é uma importante forma de organização empresarial, mas sua proteção patrimonial depende também da maneira como a empresa é administrada.
Uma gestão organizada, acompanhada de controles contábeis confiáveis e do cumprimento das obrigações legais, contribui para reduzir riscos e preservar o patrimônio dos empresários.
Sobre a Conttrolare
Há mais de 30 anos, a Conttrolare apoia pequenas e médias empresas nas áreas contábil, tributária e de legalização societária. Com conhecimento técnico e acompanhamento das obrigações empresariais, auxilia seus clientes na organização documental, nos registros societários e na manutenção de informações contábeis confiáveis, contribuindo para uma gestão mais segura.
Referências legais
- Código Civil – Lei nº 10.406/2002, especialmente artigos 50, 1.003, 1.011, 1.016, 1.017, 1.032 e 1.052.
- Código Tributário Nacional – Lei nº 5.172/1966, especialmente artigos 134 e 135.
- Consolidação das Leis do Trabalho – CLT, artigo 10-A.
- Código de Defesa do Consumidor – Lei nº 8.078/1990, artigo 28.
- Superior Tribunal de Justiça – Súmulas 430 e 435 e Tema Repetitivo 981.
- Lei nº 8.934/1994 e Instrução Normativa DREI nº 81/2020, com alterações posteriores.