Imposto Seletivo: o que muda em 2027 com a MP nº 1.399/2026?
Entenda quais produtos serão alcançados pelo Imposto Seletivo em 2027, as alíquotas previstas e as hipóteses de alíquota zero e não incidência.
 Claudio SamoginDiretor da ConttrolarePublicado em 05 de novembro de 2026Atualizado em 05 de novembro de 2026 5 min de leitura
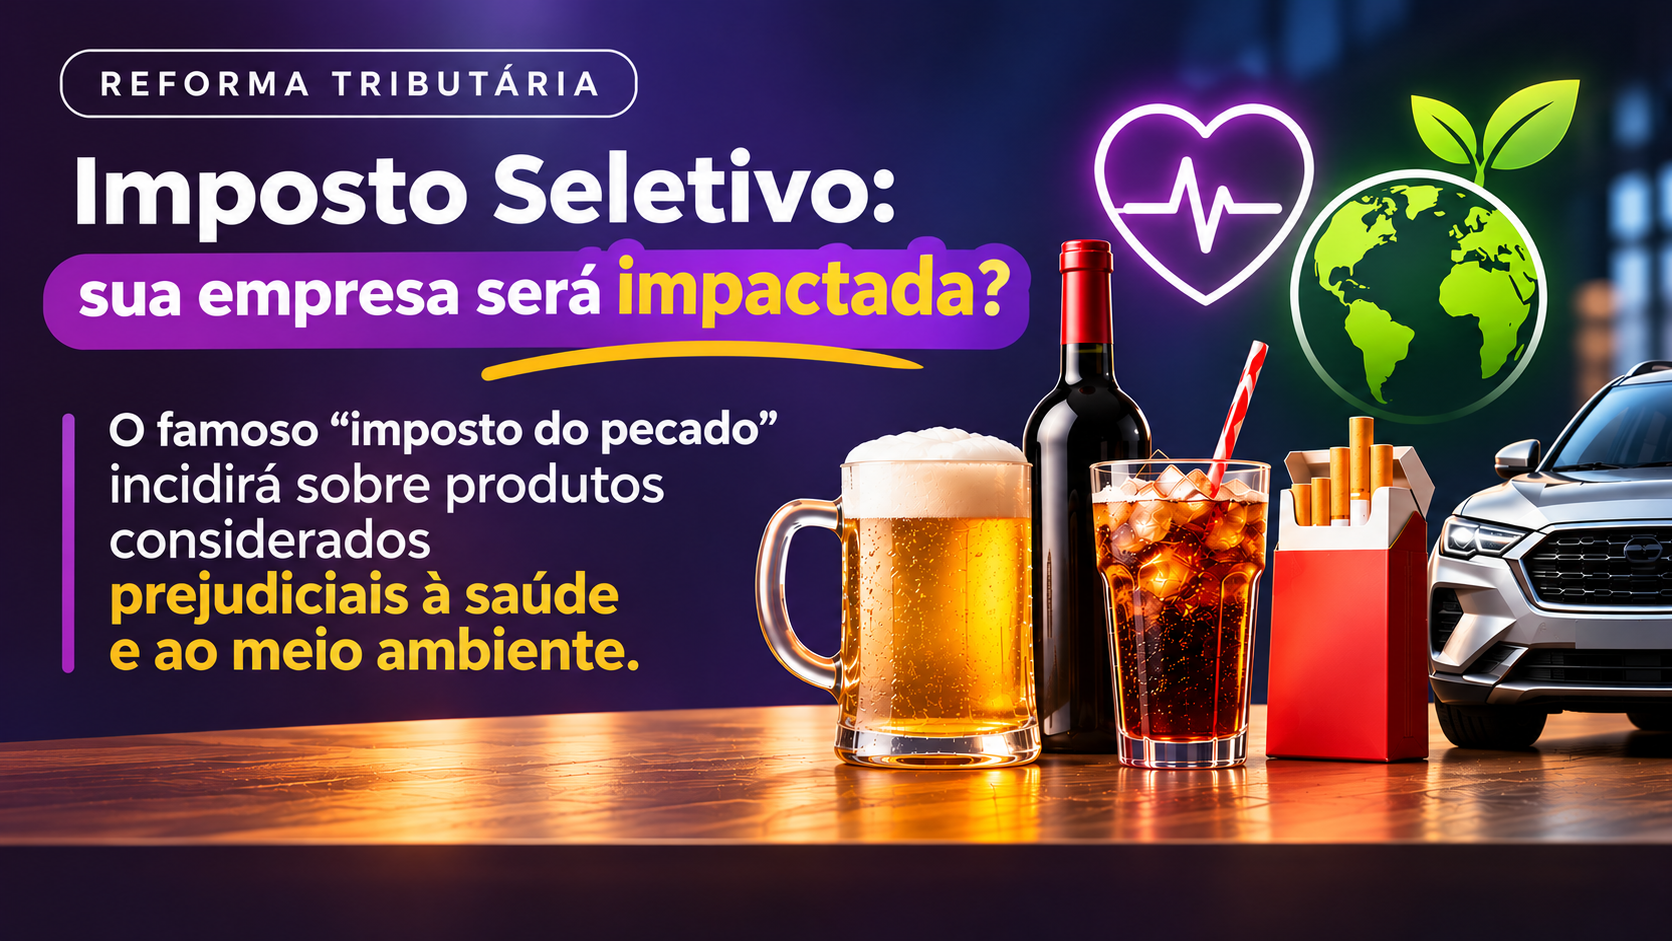
Conhecido como “imposto do pecado”, o novo tributo atingirá determinados produtos e serviços, mas também prevê situações de alíquota zero e de não incidência. Entenda as principais regras.
A Reforma Tributária criou o Imposto Seletivo (IS), também conhecido como “imposto do pecado”.
Em 4 de novembro de 2026, foi publicada a Medida Provisória nº 1.399/2026, estabelecendo as alíquotas e as regras para sua aplicação em 2027, com início da cobrança previsto para 2 de fevereiro.
Mas quais produtos serão tributados? Quem deverá recolher o imposto? E quais operações não sofrerão tributação?
O que é o Imposto Seletivo?
É um imposto federal que incide sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Seu objetivo é desestimular o consumo desses produtos, além de proporcionar arrecadação tributária.
Entre os produtos e serviços abrangidos estão:
- Bebidas alcoólicas, como cervejas, vinhos e destilados.
- Bebidas açucaradas, como determinados refrigerantes.
- Produtos fumígenos, como cigarros e cigarrilhas.
- Determinados veículos, aeronaves e embarcações.
- Bens minerais, como petróleo, gás natural e minério de ferro.
- Concursos de prognósticos, como loterias, e fantasy sport.
A incidência depende da classificação do produto ou serviço e das condições previstas na legislação.
Em que momento o imposto será cobrado?
Uma característica importante do Imposto Seletivo é que ele incide uma única vez na cadeia econômica.
Na fabricação de produtos nacionais, a cobrança ocorre, em regra, no primeiro fornecimento realizado pelo fabricante.
Exemplo prático: Uma indústria fabrica refrigerantes e vende seus produtos para um supermercado. O Imposto Seletivo será devido na operação realizada pela indústria. Quando o supermercado revender os produtos ao consumidor, não haverá uma nova incidência desse imposto.
Existem também outras situações:
- Importação: o imposto é devido na entrada do produto no Brasil.
- Extração mineral: o fato gerador ocorre na extração, embora a MP estabeleça alíquota zero para 2027.
- Serviços abrangidos: a incidência ocorre no fornecimento ou no pagamento, o que acontecer primeiro.
Diferentemente da CBS e do IBS, o Imposto Seletivo não gera créditos para aproveitamento nas operações seguintes.
Quais são as alíquotas previstas para 2027?
A MP estabeleceu alíquotas transitórias que variam conforme o produto. Veja alguns exemplos:
- Determinadas bebidas açucaradas: 2,6%.
- Cervejas de malte: 4,2%.
- Determinadas categorias de vinhos: 8,0%.
- Determinadas bebidas destiladas: 20,0% ou 24,0%.
- Cigarros e cigarrilhas especificados: 66,7%, mais R$ 3,50 por vintena.
- Concursos de prognósticos abrangidos: 0,5%.
Para veículos, aeronaves e embarcações, as alíquotas variam conforme a classificação e as características previstas na legislação.
Os percentuais apresentados são exemplos e devem ser confirmados conforme a classificação fiscal de cada produto.
Quais operações terão alíquota zero?
A MP prevê situações em que o Imposto Seletivo terá alíquota reduzida a zero, desde que atendidos os requisitos legais.
- Veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, quando reconhecido o direito ao benefício.
- Veículos sustentáveis que possuam o registro exigido e atendam aos critérios ambientais e de fabricação previstos na legislação.
- Embarcações com propulsão exclusivamente elétrica ou sem emissão direta de CO₂.
- Aeronaves cujo principal meio de propulsão seja elétrico ou outra tecnologia sem emissão direta de CO₂.
- Bens minerais extraídos, durante o ano de 2027.
- Determinados veículos de finalidade especial, aeronaves e embarcações, nas hipóteses previstas nas notas complementares da TIPI.
- Mercadorias comercializadas em lojas francas, quando cumpridas as condições legais.
A medida também prevê redução de alíquotas para determinados pequenos produtores de bebidas alcoólicas.
Em quais situações o imposto não incidirá?
A não incidência significa que determinada operação está fora da cobrança do Imposto Seletivo.
- Caminhões destinados ao transporte de cargas com peso bruto total igual ou superior a 3.500 kg, observada a definição legal. As picapes não estão incluídas nessa exceção.
- Veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas e dos órgãos de segurança pública.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- Operações com energia elétrica e telecomunicações.
- Bens e serviços abrangidos pelas hipóteses constitucionais de redução de alíquotas mencionadas no artigo 413 da LC nº 214/2025.
Qual a diferença?
Na alíquota zero, existe previsão de tributação, mas a alíquota aplicável é de 0%.
Na não incidência, a própria legislação afasta a cobrança do imposto sobre aquela operação.
Como será feita a apuração do imposto?
A MP também prevê a possibilidade de apuração assistida pela Receita Federal.
Nesse sistema, a Receita poderá apresentar ao contribuinte o valor do imposto apurado com base nas notas fiscais eletrônicas e em outras informações disponíveis.
A empresa deverá conferir os valores e realizar os ajustes necessários. Se não houver manifestação no prazo legal, o saldo apresentado poderá ser considerado correto, constituindo o crédito tributário.
A MP também prevê a possibilidade de recolhimento por split payment, mecanismo que permite separar o valor do imposto no momento da liquidação financeira, conforme regulamentação.
O que as empresas devem observar?
As empresas que fabricam, importam ou comercializam produtos sujeitos ao Imposto Seletivo precisam verificar:
- Se seus produtos estão sujeitos ao imposto.
- Qual a classificação fiscal e a alíquota aplicável.
- Se existem benefícios de alíquota zero ou hipóteses de não incidência.
- Quem é responsável pelo recolhimento e em qual operação ele ocorre.
- Se os sistemas de gestão e emissão de notas fiscais estão preparados para as novas regras.
O mais importante é entender que a tributação depende das características e da classificação de cada produto.
Sobre a Conttrolare
Há mais de 30 anos, a Conttrolare atua nas áreas de contabilidade especializada, inteligência tributária e tecnologia de gestão, apoiando pequenas e médias empresas na interpretação da legislação e no cumprimento de suas obrigações.
Com a Reforma Tributária, compreender as novas regras e acompanhar sua implementação será fundamental para uma gestão tributária organizada.
Referências legais
- Emenda Constitucional nº 132/2023.
- Lei Complementar nº 214/2025, especialmente artigos 409 a 438.
- Medida Provisória nº 1.399/2026, especialmente artigos 3º a 6º e 12 a 14.
- Decreto nº 11.158/2022 – TIPI.
- Decreto nº 12.549/2025 – critérios aplicáveis aos veículos.
A MP nº 1.399/2026 está sujeita à apreciação do Congresso Nacional.