Como corrigir uma Nota Fiscal emitida errada?
Entenda quando usar Carta de Correção Eletrônica, cancelamento, recusa ou devolução para regularizar uma NF-e emitida com informações incorretas.
 Leticia OrtolanCoordenadora do Departamento Fiscal da ConttrolarePublicado em 29 de outubro de 2026Atualizado em 29 de outubro de 2026 5 min de leitura
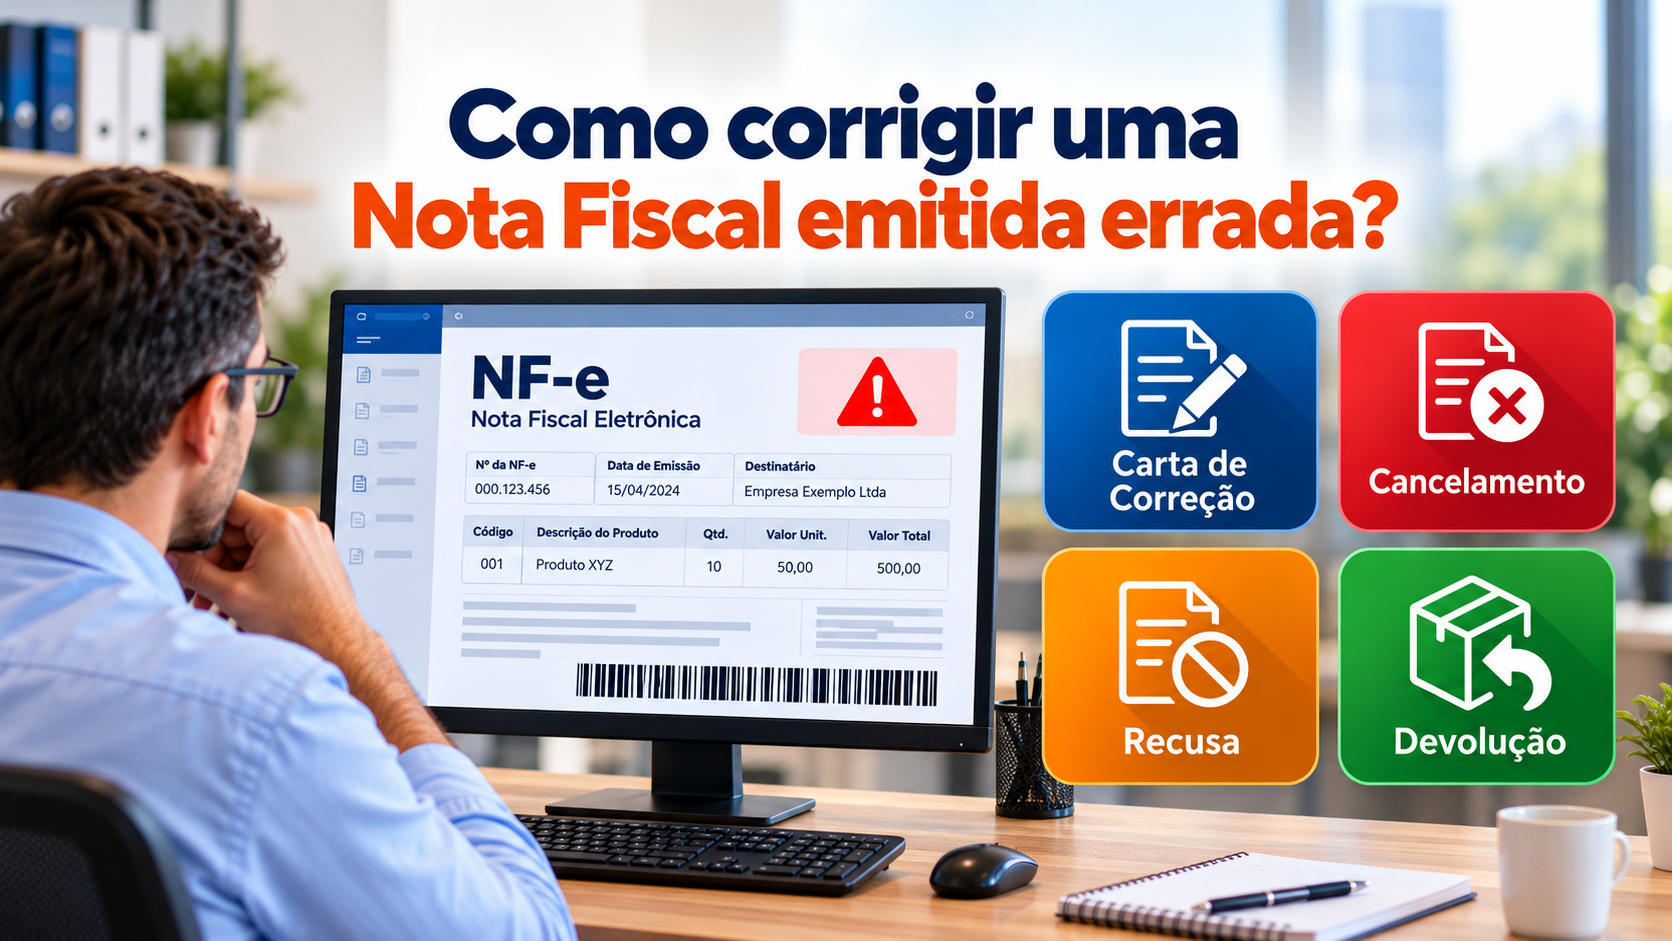
A diferença prática entre usar uma Carta de Correção Eletrônica (CC-e), fazer o cancelamento ou emitir uma Nota Fiscal de Recusa.
Um produto descrito incorretamente, um valor digitado errado ou uma nota emitida para outro cliente: erros no faturamento podem acontecer. A forma de regularizar depende da informação incorreta, do tempo desde a autorização e de a mercadoria já ter circulado.
A primeira providência é comunicar o departamento fiscal. Carta de Correção, cancelamento e estorno têm finalidades diferentes, e a escolha deve considerar a legislação aplicável à operação.
Iremos tratar da Nota Fiscal Eletrônica de mercadorias, a NF-e, modelo 55. Notas de serviços e notas de consumidor possuem regras próprias.
Quando utilizar a Carta de Correção Eletrônica
A Carta de Correção Eletrônica (CC-e) permite corrigir determinadas informações, mantendo a NF-e válida. Pode ser utilizada, por exemplo, para ajustar uma informação complementar ou um erro na descrição do produto, desde que a alteração não mude a mercadoria efetivamente negociada nem alcance campos cuja correção seja proibida.
A Carta de Correção não permite alterar:
- Valores, quantidades, preços, base de cálculo ou alíquotas que determinem o imposto;
- Dados que impliquem troca de dados cadastrais do remetente ou do destinatário;
- Data de emissão ou de saída;
- Campos de exportação informados na Declaração Única de Exportação.
A carta registra uma correção vinculada à nota original, sem substituir seu arquivo eletrônico. Por isso, deve ser guardada e disponibilizada ao destinatário.
Imagine, por exemplo, que a descrição de um equipamento tenha um erro de digitação, mas o produto, a quantidade, os valores e a tributação estejam corretos. Nesse caso, a Carta de Correção pode ser adequada.
Regra importante: é permitida a emissão de até 20 Cartas de Correção por NF-e. A última carta enviada deve conter todas as correções anteriores consolidadas.
Quando cancelar uma nota fiscal
O cancelamento da Nota Fiscal Eletrônica (NF-e) é indicado quando a operação não será realizada ou quando o documento apresenta erros que exigem sua substituição, desde que a mercadoria ainda não tenha circulado e sejam atendidos os demais requisitos legais.
Isso pode acontecer, por exemplo, em uma venda desfeita antes da saída dos produtos, na emissão em duplicidade ou no preenchimento incorreto de valores ou do destinatário.
Para solicitar o cancelamento, é necessário verificar se:
- A mercadoria não saiu do estabelecimento, pois a circulação impede o cancelamento, mesmo que ainda esteja dentro do prazo;
- Não existe Confirmação da Operação pelo destinatário que esteja impedindo o procedimento;
- A NF-e não está vinculada a um Conhecimento de Transporte Eletrônico (CT-e) ou Manifesto Eletrônico de Documentos Fiscais (MDF-e) válido;
- Não há outros vínculos ou eventos que impeçam o cancelamento, como averbação de exportação ou vinculação à duplicata escritural.
É importante diferenciar as manifestações do destinatário: a “Ciência da Emissão” apenas registra que ele tomou conhecimento da existência da nota. Esse evento, isoladamente, não impede o cancelamento nem equivale à confirmação de que a operação aconteceu.
A regra geral nacional prevê o prazo de 24 horas a partir da autorização de uso da NF-e para cancelar. Entretanto, devem ser observadas as disposições específicas da Secretaria da Fazenda (SEFAZ) do estado do emitente, inclusive quanto à recepção de pedidos fora do prazo.
Após esse período, deve ser seguido o procedimento de cancelamento extemporâneo, ou seja, fora do prazo estabelecido pela SEFAZ. Conforme a situação, a regularização pode exigir manifestação do destinatário ou solicitação formal, acompanhada de justificativa e documentos comprobatórios, sujeita à análise fiscal.
Quando a Nota Fiscal de Recusa é permitida
A recusa ocorre quando o destinatário identifica um problema no momento da entrega e não aceita receber a mercadoria, total ou parcialmente.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
Isso pode acontecer nas seguintes situações:
- Produto diferente do pedido: a mercadoria entregue não corresponde ao que foi comprado;
- Avaria ou dano: os produtos chegam danificados e são recusados antes da aceitação;
- Divergência de quantidade: a entrega apresenta diferença em relação ao pedido;
- Desacordo comercial ou fiscal: existem divergências de preço, condições comerciais ou informações da nota que levem à não aceitação da entrega.
A expressão “nota fiscal de recusa” é utilizada na rotina das empresas para se referir à documentação do retorno dos produtos não recebidos. A recusa não cancela a NF-e original.
A diferença em relação à devolução está no recebimento: na recusa, o destinatário não aceita os produtos; na devolução, a mercadoria foi recebida e posteriormente será devolvida.
Por isso, a conferência deve ocorrer no momento da entrega, antes da confirmação do recebimento. Se o recebimento já foi aceito, o retorno posterior deve ser analisado como devolução.
Para documentar a ocorrência, o destinatário deve comunicar o fornecedor e o transportador, identificar os produtos e as quantidades recusados e registrar o motivo da não aceitação.
A manifestação eletrônica exige atenção. Quando o destinatário reconhece a compra, mas a operação não se concretizou, o evento adequado é “Operação não Realizada”, acompanhado de justificativa.
Quando não reconhece a compra ou identifica possível uso indevido de seu CNPJ, deve avaliar o registro de “Desconhecimento da Operação”. Essa situação é diferente da recusa de uma entrega referente a uma compra conhecida. O prazo geral para registrar a manifestação conclusiva é de 90 dias contados da autorização da NF-e.
Se a mercadoria não chegou a sair do fornecedor, não cabe simular um retorno por recusa. Nesse caso, deve ser analisado o cancelamento ou outro procedimento legal de regularização.
Quem é a Conttrolare
Com mais de 30 anos de experiência, a Conttrolare oferece serviços especializados na área fiscal, auxiliando empresas no cumprimento da legislação tributária, na organização das rotinas e na prevenção de riscos.
Conte com o nosso time para trazer mais segurança e tranquilidade à gestão da sua empresa.
Conttrolare. Contabilidade, Tributação e Tecnologia para Pequenas e Médias Empresas.