Empresário Individual para Sociedade Limitada: quando vale a pena fazer a transformação?
Entenda quando transformar um Empresário Individual em Sociedade Limitada, como ficam o CNPJ, as dívidas anteriores, o patrimônio e o Simples Nacional.
 Emerson SouzaDiretor da ConttrolarePublicado em 06 de novembro de 2026Atualizado em 06 de novembro de 2026 5 min de leitura
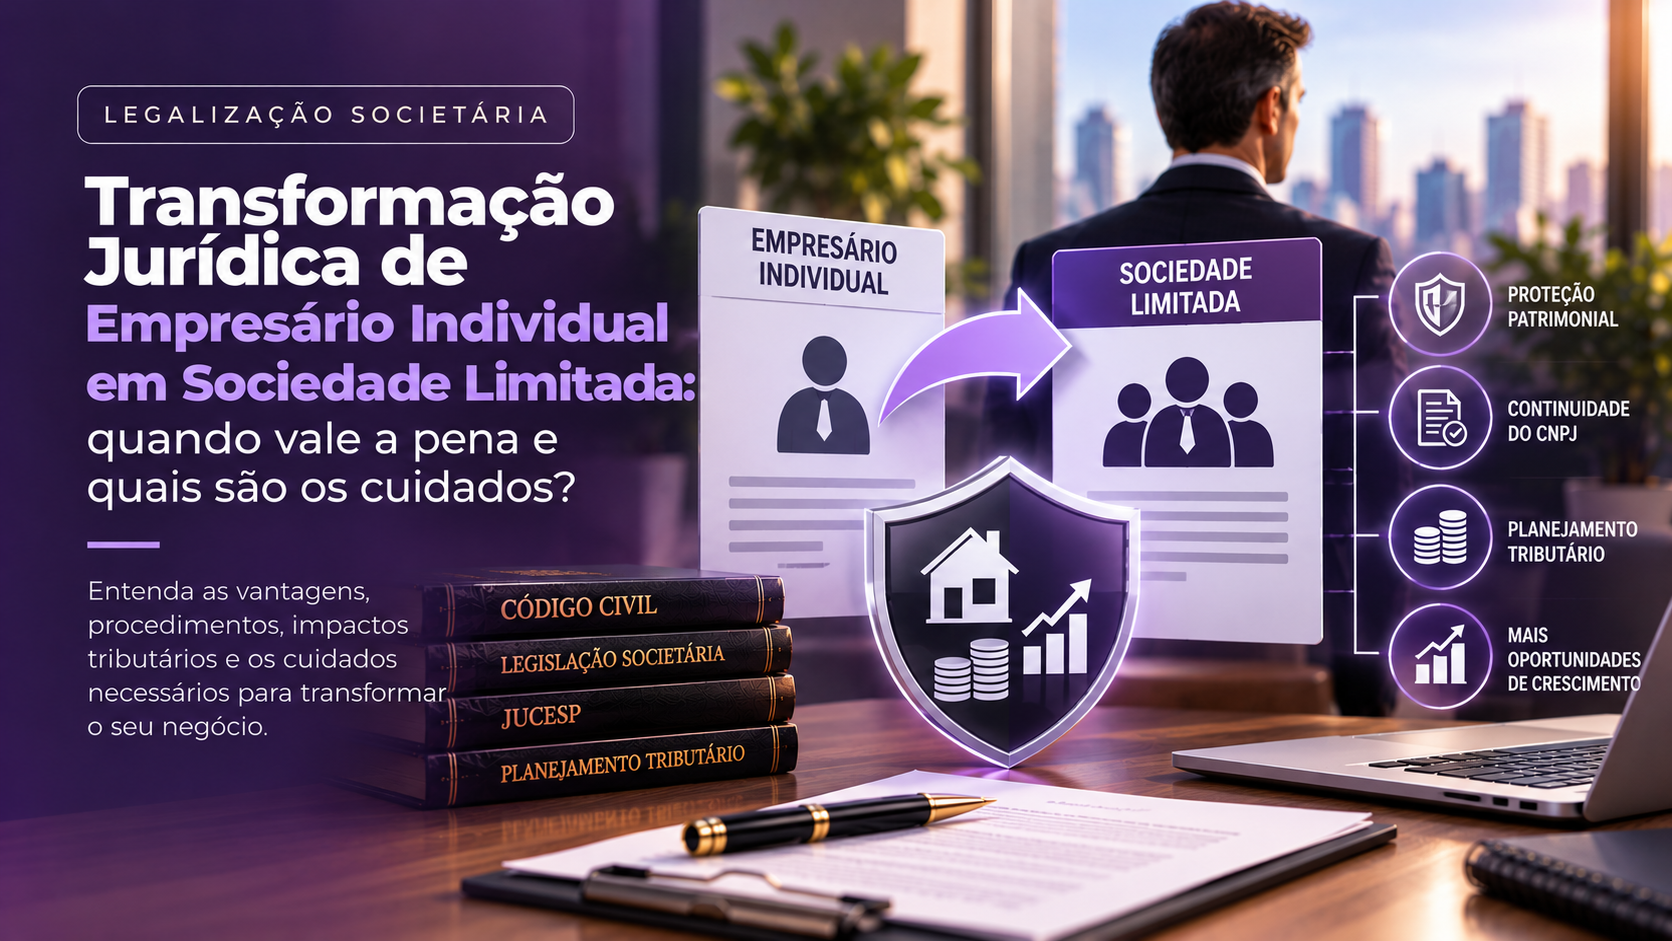
A mudança pode proporcionar maior proteção patrimonial, mas o que acontece com as dívidas, o CNPJ e os impostos da empresa?
Um empresário começa suas atividades como Empresário Individual (EI). Com o crescimento do negócio, passa a contratar funcionários, comprar mercadorias a prazo e assumir financiamentos.
Nesse momento, surge uma dúvida importante: vale a pena transformar o negócio em uma sociedade limitada?
A mudança pode ser interessante, especialmente pela separação entre o patrimônio empresarial e o patrimônio pessoal. Entretanto, existem cuidados que precisam ser observados.
Qual a diferença entre Empresário Individual e Sociedade Limitada?
O Empresário Individual exerce sua atividade em nome próprio e responde diretamente pelas obrigações do negócio, inclusive com seus bens particulares, respeitadas as proteções legais.
Na Sociedade Limitada (Ltda.), existe uma pessoa jurídica com patrimônio próprio. Em regra, a responsabilidade dos sócios fica limitada ao valor de suas quotas, observadas a integralização do capital social e as demais hipóteses previstas em lei.
Uma informação importante: a sociedade limitada pode ter apenas um sócio, sendo conhecida como sociedade limitada unipessoal.
Portanto, o empresário não precisa necessariamente incluir outra pessoa no negócio para realizar a transformação.
É necessário fechar a empresa e abrir outro CNPJ?
Não. Em regra, a transformação permite alterar a natureza jurídica do negócio, mantendo o mesmo número de CNPJ.
Exemplo prático: um empresário possui uma loja registrada como Empresário Individual e decide transformá-la em Sociedade Limitada Unipessoal. Após o registro da transformação na Junta Comercial, a atividade poderá continuar utilizando o mesmo CNPJ, com a natureza jurídica atualizada.
Entretanto, será necessário conferir os dados cadastrais, licenças, alvarás, cadastros bancários e outras informações que possam precisar de atualização.
A transformação protege os bens pessoais do empresário?
A Sociedade Limitada proporciona, em regra, separação entre o patrimônio da empresa e o patrimônio de seus sócios.
Isso significa que as dívidas assumidas pela sociedade após a transformação não tornam o sócio automaticamente responsável com seus bens particulares.
Entretanto, essa proteção não é absoluta. Existem situações, como confusão patrimonial, abuso da personalidade jurídica e garantias pessoais, que podem resultar em responsabilização.
O que acontece com as dívidas anteriores à transformação?
Esse é um dos principais cuidados que o empresário deve observar.
A transformação não elimina dívidas nem afasta automaticamente a responsabilidade pessoal existente antes da mudança.
Exemplo prático: um empresário individual possui R$ 80.000,00 de dívidas com fornecedores. Em janeiro de 2027, decide transformar seu negócio em uma Sociedade Limitada Unipessoal.
A transformação não elimina os R$ 80.000,00 devidos nem impede, por si só, que o patrimônio pessoal do empresário continue sujeito à cobrança dessas obrigações.
Isso ocorre porque a legislação preserva os direitos dos credores anteriores à transformação. Portanto, antes de realizar a mudança, é fundamental levantar as dívidas, os financiamentos e as garantias já assumidas.
Fundamento legal: artigo 1.115 do Código Civil.
A empresa poderá continuar no Simples Nacional?
Sim, desde que continue atendendo aos requisitos legais. A transformação de Empresário Individual em Sociedade Limitada não exige, por si só, a mudança do regime tributário.
Exemplo prático: uma loja enquadrada no Simples Nacional é transformada em Sociedade Limitada Unipessoal. Se permanecer atendendo às condições da legislação, poderá continuar no Simples Nacional.
Da mesma forma, a transformação não significa automaticamente mudança para o Lucro Presumido ou Lucro Real.
É importante observar também se haverá alterações nas atividades, no quadro societário ou em outras condições que possam interferir no enquadramento tributário.
Como funciona a transformação?
O procedimento deve ser realizado perante a Junta Comercial, observadas as normas de registro empresarial. De maneira simplificada, envolve quatro etapas:
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
- Avaliação: analisar a situação da empresa, suas dívidas, contratos e atividades.
- Documentação: preparar o instrumento de transformação e o contrato social da Sociedade Limitada.
- Registro: apresentar os documentos à Junta Comercial competente.
- Atualização cadastral: conferir CNPJ, inscrições fiscais, licenças e cadastros comerciais.
No Estado de São Paulo, o registro é realizado perante a Junta Comercial do Estado de São Paulo (JUCESP), pelos procedimentos e sistemas aplicáveis.
Quando vale a pena considerar a transformação?
A mudança merece ser avaliada principalmente quando o empresário pretende ampliar suas atividades, realizar investimentos, contratar financiamentos ou assumir obrigações empresariais mais relevantes.
Entretanto, cada situação precisa ser examinada individualmente. A escolha não deve considerar apenas os custos de manutenção ou a facilidade de registro, mas também os riscos da atividade e as responsabilidades assumidas.
Sobre a Conttrolare
Há mais de 30 anos, a Conttrolare atua nas áreas de contabilidade especializada, inteligência tributária e tecnologia de gestão, apoiando pequenas e médias empresas na organização de suas atividades.
Na área de legalização societária, auxilia empresários na avaliação de suas estruturas empresariais, na organização documental e nos procedimentos de registro, em conjunto com a assessoria jurídica quando necessário.
Conttrolare. Presente em Itapira, Campinas e região.
Referências legais
- Código Civil – Lei nº 10.406/2002, especialmente artigos 50, 968, § 3º, 1.052, 1.113 e 1.115.
- Lei Complementar nº 123/2006 – Simples Nacional.
- Instrução Normativa DREI nº 81/2020, especialmente artigo 68, com alterações posteriores.
- Manual de Registro de Empresário Individual e Manual de Registro de Sociedade Limitada do DREI.
- Normas e procedimentos da Junta Comercial do Estado de São Paulo (JUCESP).