Incorporação imobiliária na Reforma Tributária: entenda como funcionará a tributação das unidades
Entenda como IBS, CBS, CIB, NF-e ABI, centros de custo, créditos, redutores, patrimônio de afetação e RET afetarão as incorporações imobiliárias.
 Claudio SamoginDiretor da ConttrolarePublicado em 27 de setembro de 2026Atualizado em 27 de setembro de 2026 23 min de leitura
A Reforma Tributária criou regras específicas para o mercado imobiliário, inclusive para as incorporações imobiliárias. Mas, para compreender corretamente a nova tributação, não basta olhar apenas para a alíquota.
Será necessário entender como se relacionam o empreendimento, cada unidade imobiliária, o CIB, o cadastro da obra, os créditos da construção, os pagamentos dos compradores, os redutores, a apuração assistida, o patrimônio de afetação e, quando aplicável, o Regime Especial de Tributação — RET. Vamos por partes.
O que é incorporação imobiliária?
De forma simples, incorporação imobiliária é a atividade de organizar e realizar a construção de um empreendimento composto por unidades imobiliárias autônomas destinadas à venda.
É o caso, por exemplo, da construção de:
- edifícios residenciais;
- condomínios de apartamentos;
- edifícios comerciais;
- conjuntos de salas;
- outros empreendimentos cujas unidades possam ser comercializadas separadamente.
Imagine um edifício com 100 apartamentos. Existe apenas uma incorporação, mas dentro dela existem 100 unidades imobiliárias autônomas. Essa diferença será fundamental para compreender a tributação.
Quem pode ser o contribuinte?
O incorporador pode ser uma pessoa jurídica, mas também poderá existir uma pessoa física enquadrada como contribuinte do regime regular do IBS e da CBS. Por isso, ao longo deste artigo, utilizaremos principalmente a expressão “contribuinte sujeito ao regime regular” em vez de simplesmente “empresa”.
No caso da pessoa física que constrói imóveis para venda, a legislação estabelece critérios próprios para seu enquadramento. Voltaremos a esse assunto mais adiante.
Cada unidade imobiliária será tratada separadamente
Para fins da Reforma Tributária, cada unidade distinta resultante da incorporação é considerada uma unidade imobiliária.
1 incorporação → 100 apartamentos → 100 unidades imobiliárias
Cada apartamento terá seu próprio controle de:
- identificação, comprador e contrato;
- preço, entrada, parcelas, juros e atualizações;
- redutor de ajuste e redutor social, quando aplicável;
- base de cálculo e débitos de IBS e CBS.
Na incorporação imobiliária, IBS e CBS serão devidos em cada pagamento relativo à alienação da unidade.
Qual será o papel do CIB?
Com a Reforma Tributária, ganha importância o Cadastro Imobiliário Brasileiro — CIB. De forma simples, podemos pensar no CIB como uma identificação cadastral nacional do imóvel.
Depois da individualização das unidades, cada apartamento, sala ou outra unidade autônoma deverá estar corretamente relacionado ao cadastro imobiliário.
Unidade → CIB → contrato → comprador → pagamentos → redutores → tributação
O CIB ajudará a garantir que as informações tributárias acompanhem o imóvel correto ao longo das operações.
A obra também terá uma identificação cadastral
Aqui precisamos diferenciar duas coisas. O CIB da unidade imobiliária identifica o apartamento, sala ou outra unidade autônoma. Já a obra de construção civil também receberá identificação cadastral própria. Essa identificação da obra será particularmente importante para os custos e créditos da construção.
Como funcionará o centro de custo?
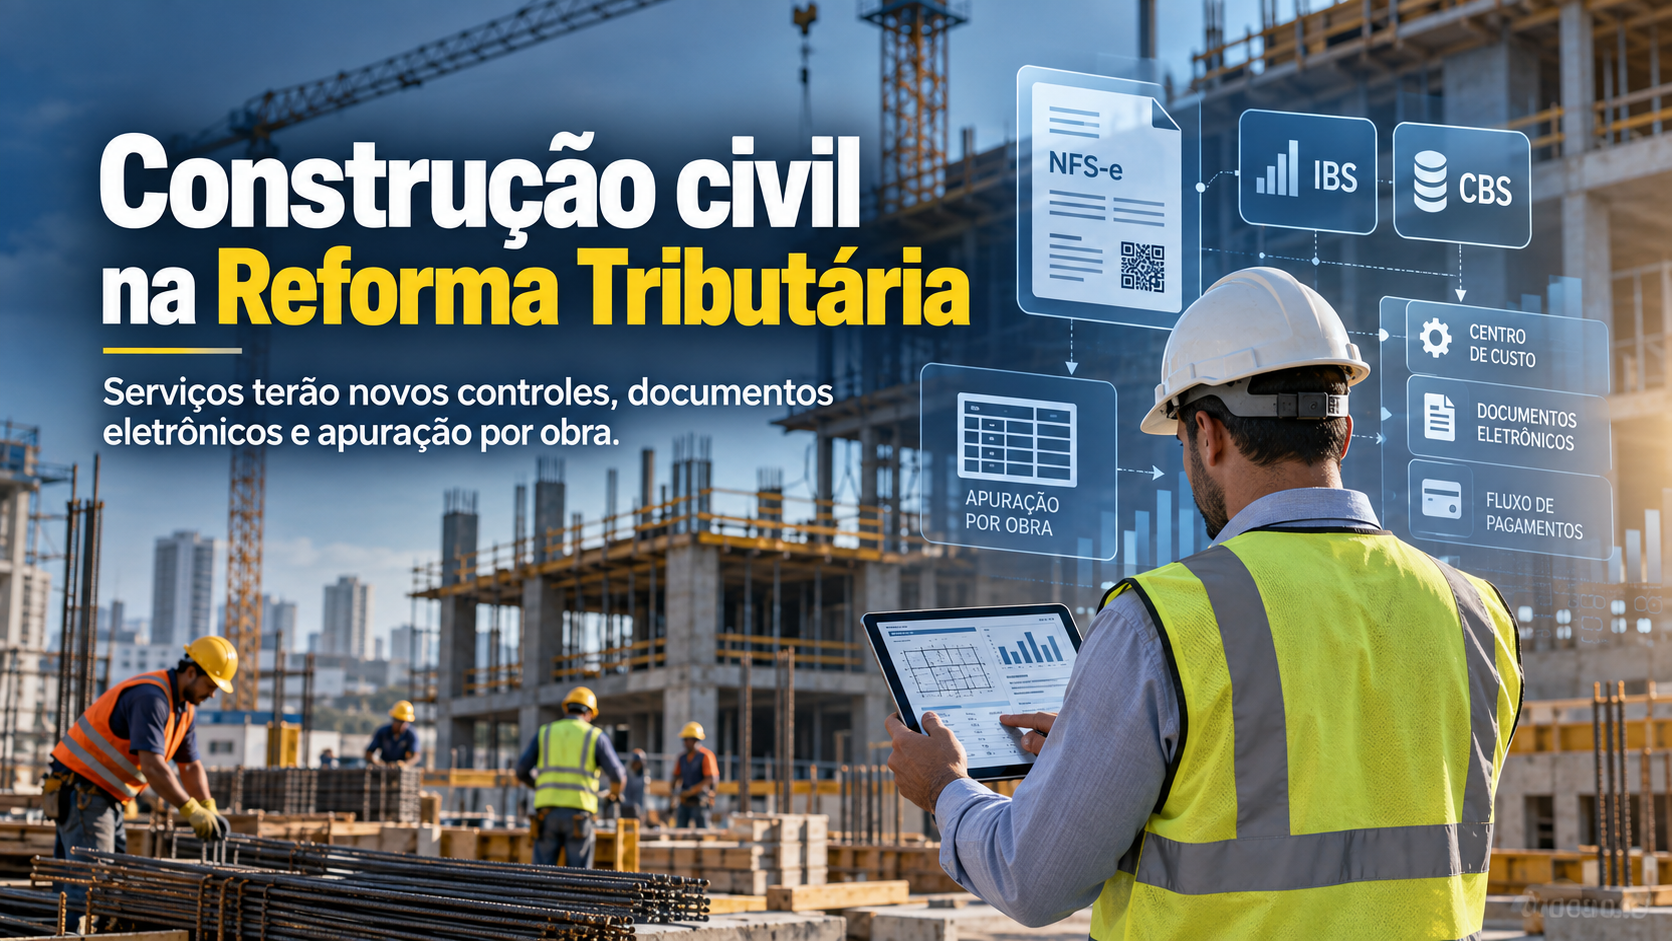
Cada incorporação será tratada como um centro de custo distinto. Imagine um mesmo contribuinte com três empreendimentos:
- Residencial Alfa;
- Residencial Beta;
- Comercial Gama.
Os custos e créditos do Residencial Alfa não deverão ser misturados com os do Residencial Beta ou do Comercial Gama.
Cada incorporação = um centro de custo próprio
Nesse centro de custo serão controlados, por exemplo:
- concreto, aço e elevadores;
- projetos e serviços de engenharia;
- materiais elétricos e hidráulicos;
- equipamentos e demais custos da obra;
- créditos de IBS e CBS vinculados ao empreendimento.
A apuração será feita por empreendimento, considerando cada incorporação como centro de custo distinto, vinculado a um CPF ou CNPJ específico.
Então a apuração é por empreendimento ou por apartamento?
Os dois controles existem, mas têm funções diferentes.
A unidade imobiliária
É onde se calcula o débito decorrente da venda. Para cada pagamento de cada apartamento será necessário identificar:
Valor recebido − redutor de ajuste proporcional − redutor social proporcional, quando aplicável = base de cálculo
Depois: base de cálculo × alíquota = débito de IBS e CBS.
O empreendimento
É onde esses débitos serão consolidados e confrontados com os créditos da construção.
A tributação é acompanhada por unidade, mas a apuração é consolidada por empreendimento.
Exemplo da apuração
Imagine o Residencial Alfa. Durante determinado mês, os pagamentos das várias unidades geraram débitos de IBS e CBS de R$ 120.000,00. No mesmo período, as aquisições destinadas à construção geraram créditos do empreendimento de R$ 80.000,00.
Débitos das unidades: R$ 120.000,00. Menos créditos do empreendimento: R$ 80.000,00. Saldo a recolher: R$ 40.000,00.
Por que o fornecedor precisará informar o cadastro da obra?
Nas aquisições de bens e serviços destinados à construção, o documento fiscal deverá indicar o número do cadastro da obra. Imagine uma compra de R$ 200.000,00 em aço destinada ao Residencial Alfa. A incorporadora deverá informar ao fornecedor qual é a obra a que aquela compra se destina.
Fornecedor → documento fiscal → cadastro da obra → Residencial Alfa → centro de custo → crédito
Isso não significa informar o CIB de um apartamento específico. O aço está sendo adquirido para a obra como um todo.
E se o fornecedor informar a obra errada?
Imagine que o material seja destinado ao Residencial Alfa, mas o documento fiscal indique, por engano, o cadastro do Residencial Beta. Com a apuração assistida, essa informação poderá fazer com que o crédito seja direcionado ao centro de custo errado.
Por isso, não será suficiente fazer apenas um lançamento interno no ERP transferindo o valor de uma obra para outra. A correção terá que chegar também ao ambiente fiscal. Os ajustes positivos e negativos na apuração deverão ser realizados mediante emissão de documento fiscal. Depois de apresentada a apuração assistida, os ajustes do contribuinte deverão ser realizados na própria apuração assistida.
Documento fiscal incorreto → crédito direcionado incorretamente → correção por documento fiscal eletrônico adequado → ajuste na apuração assistida → crédito direcionado ao empreendimento correto
O procedimento técnico específico dependerá dos leiautes e regras dos documentos fiscais eletrônicos aplicáveis àquela situação. Portanto, não devemos afirmar que toda correção será necessariamente feita por uma “nota de crédito”. O que podemos afirmar é: o ajuste deverá possuir suporte em documento fiscal eletrônico.
A apuração assistida torna esse controle ainda mais importante
A apuração assistida será construída com base, entre outras informações, nos documentos fiscais eletrônicos e nos dados relativos aos débitos e créditos. Se o contribuinte realizar ajustes, esses ajustes integrarão a própria apuração.
Se o contribuinte não se manifestar dentro do prazo, o saldo apresentado pela apuração assistida será presumido correto e o crédito tributário será considerado constituído.
Isso significa que a incorporadora terá de realizar uma conciliação mensal entre ERP × documentos fiscais × cadastro das obras × centros de custo × apuração assistida antes de aceitar o saldo apresentado.
O centro de custo deixa, portanto, de ser apenas uma informação gerencial interna. Ele passa a interferir diretamente na apuração tributária.
O controle deverá começar na compra
A incorporadora não deveria esperar a apuração assistida para descobrir que uma nota foi relacionada à obra errada. O ideal será criar um controle preventivo:
Pedido de compra → empreendimento → cadastro da obra → fornecedor → documento fiscal → conferência no ERP → apropriação do crédito → apuração assistida
Se houver divergência, a correção deve ser buscada antes do fechamento da apuração.
E as incorporações que já estão em andamento?
Essa é uma questão especialmente importante para 2026 e 2027. Existirão incorporações iniciadas antes da implantação completa do novo cadastro e que ainda poderão não possuir a identificação cadastral da obra exigida pelo novo sistema.
Esses empreendimentos não ficarão fora das novas regras. As incorporações em andamento deverão ser adaptadas ao novo cadastro.
Enquanto o procedimento operacional de cadastramento e transição não estiver totalmente disponível para determinada obra, será importante manter controles internos capazes de individualizar:
- empreendimento e contratos;
- custos e documentos fiscais;
- créditos, unidades e recebimentos.
Assim que a identificação cadastral da obra estiver disponível, essas informações deverão ser relacionadas ao respectivo cadastro.
A legislação não traz, nesse ponto, um procedimento geral dizendo qual código provisório deverá ser informado na nota fiscal enquanto determinada obra antiga ainda não tiver sua identificação disponível. Por isso, essa operacionalização dependerá das normas complementares e dos leiautes fiscais.
E os custos das obras já iniciadas antes de 2027?
A própria regulamentação prevê expressamente essa situação. Para imóveis em construção em 31 de dezembro de 2026, o redutor de ajuste poderá considerar:
- o valor de aquisição do imóvel sobre o qual está sendo realizada a construção, atualizado conforme a legislação;
- os bens e serviços adquiridos antes de 1º de janeiro de 2027 que possam ser contabilizados como custo de produção ou despesa diretamente relacionada ao imóvel, desde que comprovados por documentos fiscais idôneos.
Isso mostra que o novo sistema contempla incorporações que já estarão em andamento na transição.
Quando ocorre a tributação da unidade?
Imagine um apartamento vendido por R$ 600.000,00. O comprador paga entrada de R$ 60.000,00 e o restante ao longo da construção.
Na incorporação imobiliária, IBS e CBS serão devidos em cada pagamento. A tributação ocorrerá no momento da entrada e de cada parcela recebida pelo prazo contratual. Não será necessário esperar a entrega das chaves.
Como o recebimento será informado ao Fisco?
Como IBS e CBS serão devidos em cada pagamento, o sistema tributário também precisará receber eletronicamente a informação de cada entrada, parcela ou outro valor recebido do comprador.
A alienação da unidade imobiliária será documentada pela NF-e ABI — Nota Fiscal Eletrônica de Alienação de Bens Imóveis, modelo 77. Essa nota identifica a operação e o imóvel alienado, inclusive por meio dos dados cadastrais previstos no leiaute, como o CIB quando aplicável.
Importante: quando a operação for identificada no leiaute como venda inicial de lote ou imóvel na planta, a NF-e ABI será emitida sem destaque de IBS e CBS. Isso ocorre porque, nessas operações, a tributação acompanha os valores efetivamente recebidos ao longo do contrato, e não o valor total da alienação no momento inicial.
Por isso, nessa hipótese, a NF-e ABI documenta a alienação e identifica o imóvel, enquanto os recebimentos posteriores são informados por eventos fiscais eletrônicos vinculados à própria NF-e ABI. É nesses eventos que são registrados os dados de cada sinal, entrada ou parcela necessários à formação do débito de IBS e CBS correspondente ao recebimento.
Nos casos previstos no leiaute para venda inicial de lote ou imóvel na planta, cada recebimento de sinal, entrada ou parcela será informado por meio do Evento de Pagamento de Parcela vinculado à NF-e ABI original. O evento não é uma nova nota fiscal eletrônica nem um novo documento de venda: é um evento fiscal eletrônico associado à NF-e ABI já emitida para aquela unidade.
O evento permite informar a data do pagamento, o valor original do sinal, entrada ou parcela, os acréscimos e o valor total efetivamente pago, além das informações necessárias ao cálculo tributário daquele recebimento.
Venda da unidade → NF-e ABI → identificação da unidade, do CIB e da operação. Entrada recebida → Evento de Pagamento de Parcela vinculado à NF-e ABI da unidade. Cada nova parcela recebida → novo evento vinculado à mesma NF-e ABI.
Assim, cada recebimento deixa de ser apenas um fato financeiro interno. Ele passa a gerar um registro fiscal eletrônico individualizado, capaz de alimentar a apuração do IBS e da CBS.
O evento será registrado por unidade ou de forma consolidada?
O evento de pagamento não será consolidado por empreendimento na origem. Ele deverá estar vinculado à NF-e ABI da unidade imobiliária a que o recebimento se refere.
Isso significa que, se o Residencial Alfa possuir 100 apartamentos, cada apartamento terá sua própria operação de alienação documentada e os pagamentos de cada unidade serão registrados individualmente por eventos vinculados à respectiva NF-e ABI.
Apartamento 804 → NF-e ABI da unidade → entrada → evento de pagamento → parcela 1 → novo evento → parcela 2 → novo evento. Apartamento 805 → outra NF-e ABI → seus próprios eventos de pagamento.
Somente depois esses débitos individualizados serão consolidados na apuração do centro de custo do empreendimento.
Como será o processo operacional?
O fluxo operacional não deverá ocorrer por meio de lançamento manual de cada parcela diretamente na apuração assistida. Após a baixa financeira do recebimento, o ERP ou sistema fiscal deverá identificar a unidade e a NF-e ABI correspondente, gerar o XML do Evento de Pagamento de Parcela e transmiti-lo ao ambiente autorizador ou de recepção. A apuração assistida é uma etapa posterior, que utilizará essas informações para formar os débitos do período.
Em termos práticos, o processo deverá funcionar da seguinte forma:
- o comprador realiza o pagamento;
- o contas a receber identifica o contrato e a unidade imobiliária;
- o ERP localiza a NF-e ABI vinculada àquela unidade;
- o sistema identifica principal, acréscimos, redutores e demais informações do recebimento;
- o ERP ou sistema fiscal gera o XML do Evento de Pagamento de Parcela;
- o evento é transmitido ao sistema autorizador ou de recepção do documento fiscal;
- após a validação, o protocolo do evento deve ser armazenado no ERP;
- as informações registradas passam a compor a base utilizada na apuração do IBS e da CBS.
Portanto, o caminho esperado é: ERP ou sistema fiscal → NF-e ABI e eventos → ambiente fiscal → apuração assistida. Não será: recebimento → lançamento manual da parcela na apuração assistida.
Em empreendimentos com centenas de unidades e dezenas de parcelas por contrato, esse processo precisará ser fortemente automatizado.
Como esse recebimento chegará à apuração do empreendimento?
Para cada unidade, a informação seguirá uma sequência semelhante a esta: NF-e ABI da unidade → evento de cada pagamento → valor recebido → redutores proporcionais → base de cálculo → débito de IBS e CBS da unidade.
Depois, os débitos originados nos eventos de pagamento das várias unidades serão somados e consolidados no centro de custo do respectivo empreendimento.
Do outro lado, os documentos fiscais das aquisições da obra, com a identificação cadastral correta da obra, alimentarão os créditos daquele mesmo centro de custo. A apuração assistida fará o encontro entre esses débitos e créditos conforme as informações fiscais disponíveis.
Débitos das unidades − créditos da obra = saldo da apuração do empreendimento
Como a incorporadora terá que se organizar para cada recebimento?
Hoje, muitas incorporadoras tratam o recebimento de parcelas principalmente como uma rotina financeira. Com o novo sistema, o recebimento passará a exigir também uma rotina fiscal eletrônica.
O ERP deverá conseguir identificar automaticamente:
- qual unidade recebeu o pagamento;
- qual contrato corresponde àquele recebimento;
- qual NF-e ABI está vinculada à unidade;
- qual parcela foi paga;
- qual valor corresponde ao principal;
- quais juros ou atualizações foram recebidos;
- qual empreendimento deve receber o débito;
- quais redutores pertencem à unidade.
Contrato → contas a receber → baixa financeira → evento eletrônico do pagamento → débito da unidade → apuração assistida do empreendimento
Não será recomendável que o financeiro receba hoje e o fiscal tente descobrir depois a qual unidade aquele valor pertence. A identificação deve nascer no próprio processo de recebimento.
Exemplo operacional de uma parcela
Imagine que o comprador do apartamento 804 pague parcela contratual de R$ 5.000,00, atualização de R$ 250,00 e total de R$ 5.250,00.
O sistema deverá relacionar esse recebimento a: apartamento 804 → CIB → contrato → NF-e ABI → parcela → principal → acréscimos → débito de IBS e CBS.
Essa rastreabilidade será essencial para que o débito seja levado ao centro de custo correto e confrontado com os créditos do respectivo empreendimento.
E os contratos de unidades vendidas antes da NF-e ABI que ainda terão parcelas a receber em 2027?
Esse é um ponto de atenção importante para incorporações que já possuem unidades vendidas e contratos em andamento antes da implantação obrigatória da NF-e ABI, mas que continuarão recebendo parcelas a partir de 1º de janeiro de 2027.
O que já está definido é que, nas incorporações imobiliárias, IBS e CBS serão devidos a cada pagamento recebido. Portanto, as parcelas recebidas a partir de 2027 entram na nova sistemática, ainda que o contrato de venda tenha sido celebrado anteriormente.
Para lotes residenciais e imóveis residenciais novos cujo pagamento tenha começado antes de 1º de janeiro de 2027, a legislação também prevê que a utilização proporcional dos redutores considere o valor total da operação, inclusive os valores pagos antes de 2027.
O desafio operacional é outro: uma venda realizada antes da implantação da NF-e ABI não possui, originalmente, uma NF-e ABI à qual os novos Eventos de Pagamento de Parcela possam ser vinculados.
O que ainda precisa ser disciplinado operacionalmente?
Até a versão atual dos manuais e leiautes consultados, existe o Evento de Pagamento de Parcela vinculado à NF-e ABI, mas não está claramente definido um procedimento geral de migração para contratos celebrados antes da implantação desse documento fiscal. Por isso, ainda será necessário disciplinar como essas operações preexistentes serão introduzidas no novo ambiente eletrônico para permitir o registro dos pagamentos futuros.
Qual é o procedimento operacional mais provável?
Como ponto de atenção, é razoável esperar um mecanismo de migração, carga inicial ou emissão específica de referência para contratos preexistentes. Esse procedimento deverá permitir que o sistema conheça os dados históricos da operação sem tratar o saldo remanescente como se fosse uma nova venda realizada em 2027.
O procedimento provável deverá preservar, entre outras informações:
- a unidade imobiliária e seu CIB, quando disponível;
- o valor total originalmente contratado e a data da alienação;
- os valores já recebidos até 31 de dezembro de 2026;
- o saldo a receber a partir de 2027;
- o redutor de ajuste atribuível à unidade;
- o redutor social, quando aplicável;
- o empreendimento e seu centro de custo.
Depois dessa migração, a lógica esperada é que cada pagamento futuro possa gerar o respectivo Evento de Pagamento de Parcela e alimentar a apuração do IBS e da CBS.
Contrato antigo → migração para o ambiente da NF-e ABI → identificação da operação e do histórico de recebimentos → parcela recebida em 2027 → Evento de Pagamento → débito da unidade → apuração do empreendimento
Importante: essa sequência representa um procedimento operacional provável, coerente com a estrutura da NF-e ABI e dos eventos já publicados, mas não deve ser tratada como regra definitiva enquanto não houver disciplina técnica específica para a migração dos contratos antigos.
O que a incorporadora deveria fazer antes de 2027?
Mesmo antes da definição do procedimento de migração, a incorporadora deveria preparar um inventário completo dos contratos que continuarão gerando recebimentos após 31 de dezembro de 2026.
Esse inventário deveria permitir relacionar contrato, unidade, CIB, valor total da venda, valores recebidos, saldo a receber, redutores e empreendimento. Assim, quando o procedimento oficial de migração for definido, os dados estarão disponíveis para integração ao novo ambiente fiscal.
Juros e atualizações também precisam ser controlados
Nos contratos imobiliários podem existir juros, atualização monetária, reajustes e outras variações previstas contratualmente. Esses valores também precisam ser associados corretamente à unidade e aos pagamentos correspondentes. Por isso, comercial, financeiro, fiscal e contabilidade precisarão trabalhar de forma integrada.
As alíquotas imobiliárias terão redução de 50%
No regime regular, as alíquotas de IBS e CBS aplicáveis às operações imobiliárias terão redução de 50%. Além disso, poderão existir dois importantes redutores: redutor de ajuste e redutor social.
O que é o redutor de ajuste?
O redutor de ajuste é um valor fiscal vinculado ao imóvel destinado a reduzir a base tributável de uma futura alienação. Na incorporação imobiliária, ele terá forte relação com o valor do terreno.
Imagine que o terreno utilizado no Residencial Alfa possua redutor de R$ 10.000.000,00. Esse redutor não ficará concentrado no terreno original. Ele deverá ser distribuído entre as unidades autônomas resultantes da incorporação.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
Redutor do terreno → incorporação → distribuição entre os apartamentos. Cada apartamento passa a carregar sua parcela do redutor.
E o redutor social?
Na primeira alienação de imóvel residencial novo, a legislação prevê redutor social de R$ 100.000,00 por unidade residencial nova, valor sujeito à atualização conforme a legislação.
Exemplo simplificado: valor da unidade de R$ 600.000,00, menos redutor de ajuste de R$ 120.000,00 e menos redutor social de R$ 100.000,00, resultando em base de R$ 380.000,00.
Se a venda estiver parcelada, os redutores serão aplicados proporcionalmente a cada pagamento.
Os créditos podem surgir antes dos débitos
Durante a construção, o empreendimento poderá gerar muitos créditos antes de produzir débitos suficientes. Por exemplo: créditos das aquisições da obra de R$ 300.000,00, débitos das unidades de R$ 0,00 e saldo credor de R$ 300.000,00.
Isso poderá ocorrer porque a obra exige grandes compras e contratações antes de a incorporadora receber valores significativos dos compradores.
O que é patrimônio de afetação?
O patrimônio de afetação é uma forma de separar juridicamente o patrimônio de determinada incorporação do restante do patrimônio do incorporador. O empreendimento passa a possuir uma estrutura patrimonial e financeira separada.
Bens, direitos, receitas e obrigações vinculados à incorporação ficam segregados do restante do patrimônio do incorporador. Essa estrutura busca proteger o empreendimento e os adquirentes e está disciplinada pela Lei nº 4.591/1964.
Por que o patrimônio de afetação será importante para o saldo credor?
A LC nº 214/2025 permite que eventual saldo credor da incorporação seja objeto de pedido de ressarcimento. Até a conclusão da incorporação, entretanto, esse ressarcimento deverá ser realizado diretamente na conta-corrente vinculada ao patrimônio de afetação.
Exemplo: créditos acumulados de R$ 500.000,00, débitos acumulados de R$ 200.000,00 e saldo credor de R$ 300.000,00. Esse saldo poderá ser objeto de pedido de ressarcimento. Enquanto a incorporação não estiver concluída, o valor ressarcido será direcionado à conta vinculada ao patrimônio de afetação.
Saldo credor → pedido de ressarcimento → conta vinculada ao empreendimento
Quando o ressarcimento pode ser solicitado?
Pela regra geral da CBS, o contribuinte que apurar saldo a recuperar ao final do período de apuração poderá solicitar ressarcimento integral ou parcial até o último dia útil do mês seguinte ao período a que se refere o saldo. No caso da incorporação, aplica-se ainda a regra específica do patrimônio de afetação para o destino do valor enquanto o empreendimento não estiver concluído.
E depois da conclusão da incorporação?
Depois da conclusão, eventual saldo credor poderá:
- ser objeto de ressarcimento;
- ser compensado com IBS e CBS relativos a outras operações tributadas do mesmo contribuinte.
Durante a incorporação: o ressarcimento permanece vinculado ao patrimônio de afetação. Depois da conclusão: existe possibilidade de ressarcimento ou compensação com outras operações tributadas.
Como o fluxo tributário poderá mudar durante a vida da obra?
Fase inicial
Grandes compras e contratações. Muitos créditos. Poucas vendas ou poucos recebimentos. Poucos débitos. Possibilidade de saldo credor.
Fase intermediária
A obra continua. Vendas e recebimentos aumentam. Existem simultaneamente créditos e débitos.
Fase final
Os gastos da construção diminuem. Os recebimentos continuam. Podem surgir mais débitos do que novos créditos.
Por isso, a Reforma Tributária afetará não apenas a carga tributária, mas também o fluxo de caixa do empreendimento.
Como podemos resumir toda a apuração?
1. Compras da obra
Fornecedor vende material ou presta serviço. Documento fiscal identifica a obra → crédito é direcionado ao centro de custo do empreendimento.
2. Venda de cada unidade
Comprador realiza o pagamento. Pagamento − redutor de ajuste proporcional − redutor social proporcional = base tributável. Aplica-se a alíquota e surge o débito daquela unidade.
3. Apuração do empreendimento
Somam-se os débitos das unidades e subtraem-se os créditos vinculados à incorporação. Resultado: saldo a recolher ou saldo credor.
E a apuração assistida?
As administrações tributárias poderão apresentar ao contribuinte a apuração assistida do IBS e da CBS. Ela será construída com base, entre outras informações, nos documentos fiscais eletrônicos e nos dados relacionados aos débitos e créditos.
Caso a apuração assistida seja apresentada, o contribuinte somente poderá realizar sua apuração mediante ajustes nessa própria apuração. No caso da CBS, os ajustes positivos ou negativos no saldo deverão ser feitos mediante emissão de documento fiscal.
Se o contribuinte confirmar a apuração ou nela realizar ajustes, haverá confissão de dívida. Se não houver manifestação dentro do prazo, o saldo apresentado será presumido correto e o crédito tributário será considerado constituído. Por isso, a conferência da apuração assistida será uma atividade mensal extremamente importante.
E o RET?
Existe uma regra de transição para determinadas incorporações submetidas ao patrimônio de afetação e ao Regime Especial de Tributação — RET. As hipóteses previstas incluem 2,08% sobre a receita mensal recebida e, em determinadas incorporações residenciais de interesse social, 0,53% sobre a receita mensal recebida.
Essa opção não deve ser analisada apenas pela alíquota. Ao ingressar no regime transitório, deixam de existir os mesmos efeitos de créditos do regime regular, redutor de ajuste e redutor social.
A comparação correta será: regime regular + créditos + redutor de ajuste + redutor social versus regime transitório do RET com percentual sobre a receita recebida, sem a mesma sistemática de créditos e redutores.
E a pessoa física?
A pessoa física também poderá ser contribuinte do regime regular. Para quem constrói imóveis para vender, a legislação estabelece regras específicas relacionadas à quantidade de alienações e ao período em que os imóveis foram construídos.
Em determinadas situações, a alienação de mais de um imóvel construído pelo próprio alienante nos cinco anos anteriores poderá provocar o enquadramento. No próprio ano, o enquadramento pode ocorrer a partir da segunda operação dessa natureza.
Pessoa física não significa automaticamente estar fora do IBS e da CBS.
O que incorporadores precisam fazer agora?
- identificar todas as incorporações em andamento e futuras;
- tratar cada empreendimento como centro de custo próprio;
- verificar a identificação cadastral de cada obra;
- acompanhar a implantação cadastral das obras já em andamento;
- cadastrar corretamente cada unidade imobiliária;
- acompanhar o CIB das unidades;
- incluir a identificação da obra nos pedidos de compras e contratações;
- informar essa identificação aos fornecedores;
- conferir se os documentos fiscais recebidos indicam a obra correta;
- criar validações no ERP antes da apropriação dos créditos;
- conciliar documentos fiscais, centros de custo e apuração assistida;
- corrigir divergências por meio do documento fiscal eletrônico adequado;
- organizar contratos, entradas, parcelas, juros e correções;
- preparar a emissão da NF-e ABI para as alienações das unidades;
- integrar o recebimento das parcelas ao Evento de Pagamento de Parcela;
- garantir que a baixa financeira esteja vinculada à unidade, ao contrato e à NF-e ABI;
- determinar e distribuir o redutor de ajuste entre as unidades;
- identificar unidades residenciais com direito ao redutor social;
- calcular os débitos de cada unidade;
- consolidar a apuração por empreendimento;
- acompanhar saldos credores;
- verificar a existência de patrimônio de afetação;
- controlar a conta vinculada do empreendimento;
- avaliar pedidos de ressarcimento;
- analisar a opção e os efeitos do RET;
- comparar economicamente o regime regular com a transição.
Em resumo
Na incorporação imobiliária, existem quatro níveis que precisam ser compreendidos.
1. Empreendimento
É o centro de custo. É nele que são controlados os custos, as aquisições e os créditos da construção.
2. Unidade imobiliária
É onde ocorre a venda. Cada apartamento ou sala possui contrato, comprador, recebimentos, redutores e débitos próprios.
3. Patrimônio de afetação
É a segregação patrimonial e financeira do empreendimento. Quando existente, interfere inclusive no destino dos valores ressarcidos durante a obra.
4. Apuração tributária
Os débitos calculados a partir das unidades são somados. Depois, são compensados os créditos vinculados ao empreendimento.
Custos da obra → créditos do empreendimento. Pagamentos das unidades → débitos das unidades. Débitos das unidades − créditos do empreendimento = saldo tributário do centro de custo.
E existe ainda uma quinta peça que conecta todo esse sistema: a apuração assistida, alimentada pelos documentos fiscais eletrônicos da obra e pelos eventos eletrônicos relacionados aos recebimentos das unidades.
Ela utilizará os documentos fiscais e demais informações disponíveis para formar os débitos e créditos. Por isso, erros na identificação da obra não serão apenas erros contábeis internos: poderão interferir diretamente na apuração tributária.
A tributação é calculada a partir das operações de cada unidade, mas a apuração do IBS e da CBS é consolidada por empreendimento.
Por isso, a Reforma Tributária exigirá integração muito maior entre engenharia, compras, comercial, financeiro, fiscal, contabilidade e tecnologia.
Sobre a Conttrolare
A Conttrolare atua há mais de 30 anos nas áreas de contabilidade, tributação e tecnologia, apoiando empresas na organização de seus processos, no cumprimento das obrigações fiscais e na tomada de decisões.
Diante da Reforma Tributária, a empresa auxilia seus clientes na avaliação dos impactos sobre preços, custos, créditos, contratos, fluxo de caixa e sistemas de gestão.
Referências normativas
- Emenda Constitucional nº 132/2023;
- Lei Complementar nº 214/2025, com as alterações posteriores;
- Decreto nº 12.955/2026;
- Lei nº 4.591/1964 — Incorporações Imobiliárias e Patrimônio de Afetação;
- Lei nº 10.931/2004 — Regime Especial de Tributação — RET;
- Manual de Orientação do Contribuinte da NF-e ABI, modelo 77, versão 1.00a, e respectivo Anexo de Leiaute;
- Ato Conjunto RFB/CGIBS nº 4/2026 — início da obrigatoriedade da NF-e ABI, modelo 77, em 1º de dezembro de 2026.
Os percentuais, valores e procedimentos devem ser verificados conforme a legislação vigente na data da aplicação. Cada incorporação possui características próprias e deve ser analisada individualmente.