Locação de bens imóveis na Reforma Tributária: o que muda para proprietários e locatários
Entenda quem será contribuinte, como funcionam a redução de 70%, o redutor residencial, a NFS-e, o CIB e os créditos na locação de imóveis.
 Claudio SamoginDiretor da ConttrolarePublicado em 22 de setembro de 2026Atualizado em 22 de setembro de 2026 8 min de leitura
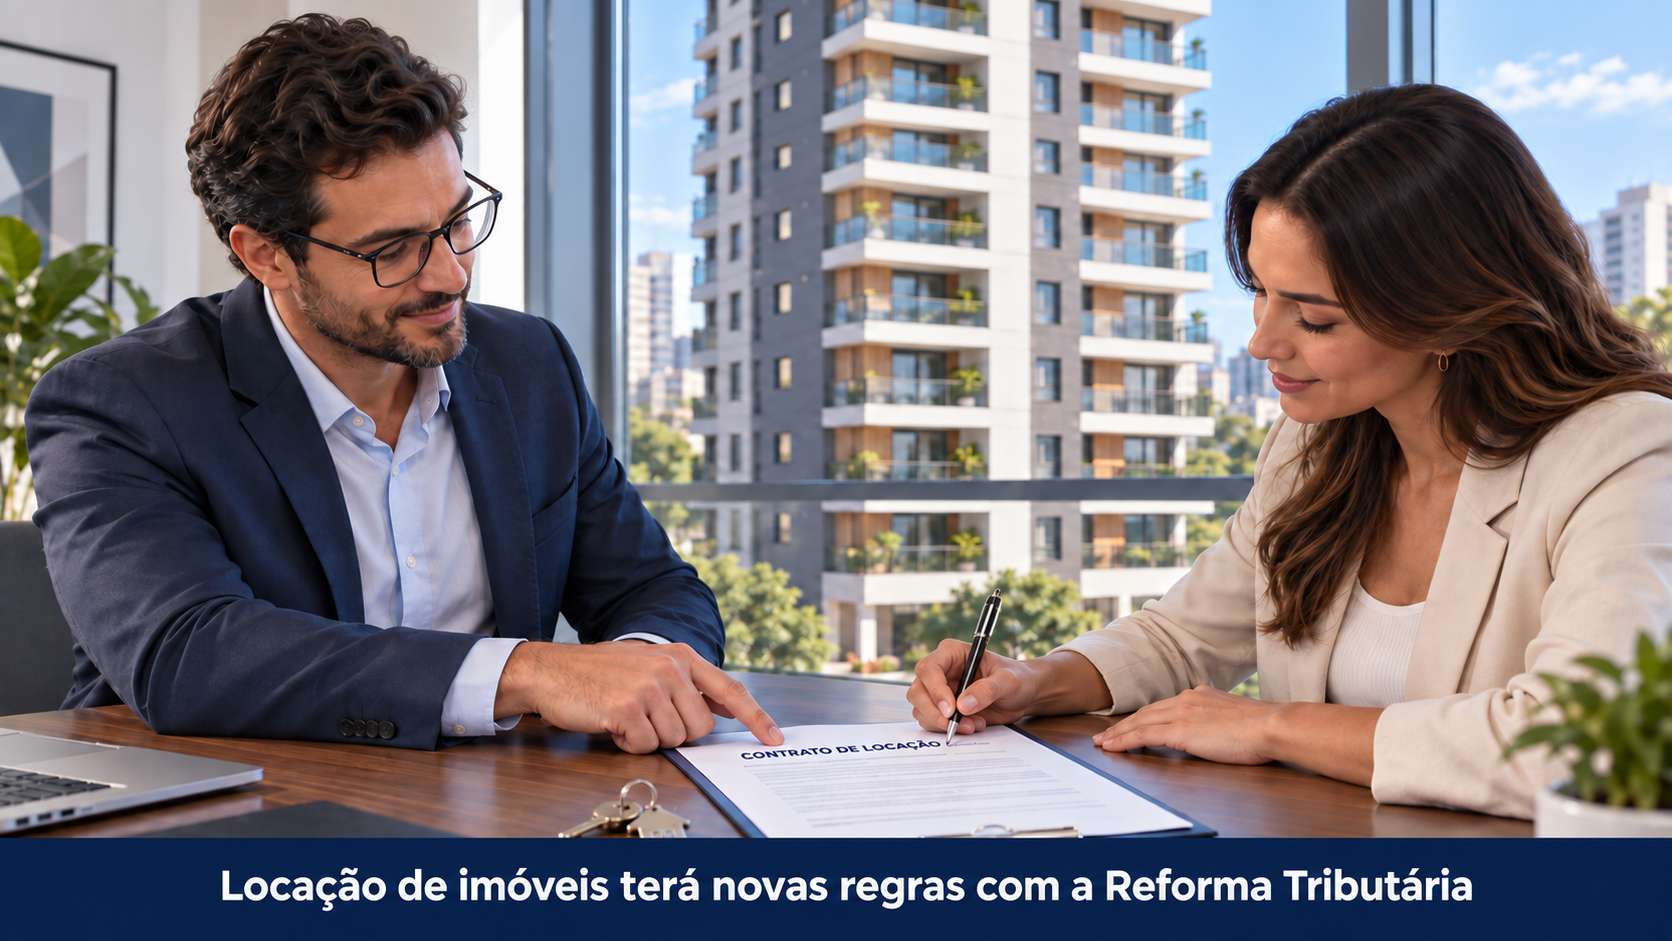
Alugar um imóvel sempre foi visto como uma operação fora da tributação sobre o consumo. Com a Reforma Tributária, essa realidade muda: determinadas pessoas físicas e as pessoas jurídicas que exploram esta atividade passarão a conviver com a CBS e o IBS, além das obrigações documentais do novo sistema.
A principal conclusão é simples: quem estiver no regime regular precisará rever contratos, cadastros, sistemas de cobrança e emissão de documentos fiscais.
Por que a locação passa a ser tributada
No sistema atual, a locação de imóvel não é serviço para fins de ISS e também não está sujeita ao PIS e à Cofins nos casos de locação por pessoa física. A Lei Complementar nº 214 de 2025 incluiu a locação, a cessão onerosa e o arrendamento de bens imóveis no campo de incidência da CBS e do IBS.
Quem poderá ser contribuinte
As regras são diferentes para pessoas jurídicas e pessoas físicas. O enquadramento deve ser verificado pelo conjunto das operações e pelos limites legais, e não apenas pela existência de um contrato de aluguel.
- Pessoa jurídica: em regra, integra o regime regular. Devem ser observados o regime de apuração, a natureza da atividade e eventuais regras especiais da empresa.
- Pessoa física: entra no regime regular quando ultrapassa simultaneamente os critérios legais de quantidade de imóveis e receita anual. Mais de três imóveis distintos locados e receita anual de locação superior a R$ 240 mil no ano anterior levam ao enquadramento no regime regular no ano-calendário subsequente.
Os limites da pessoa física são cumulativos. Em termos práticos, possuir mais de três imóveis, por si só, não basta; também é necessário superar o limite de receita previsto na lei.
Quando o imposto será devido
Na locação, o fato gerador ocorre no momento do pagamento. Isso exige atenção especial quando há recebimentos antecipados, atrasos, parcelamentos, garantias convertidas em pagamento ou valores cobrados juntamente com o aluguel.
A CBS e o IBS pertencem ao local do imóvel. Por isso, o município onde cada unidade está localizada precisa ser corretamente informado, mesmo quando o locador administra toda a carteira a partir de outra cidade.
Como será calculada a tributação
A base de cálculo parte do valor cobrado pela locação. A legislação prevê redução de 70% (setenta por cento) nas alíquotas de IBS e CBS aplicáveis às operações de locação, cessão onerosa e arrendamento de bens imóveis.
Exemplo meramente ilustrativo: se a soma futura das alíquotas de IBS e CBS fosse de 28% (vinte e oito por cento), a redução de 70% produziria uma carga nominal de 8,4% sobre o valor da locação, antes de redutores, ajustes e particularidades do caso. A alíquota efetiva deve ser recalculada quando as alíquotas definitivas forem conhecidas.
Valores que podem ser retirados da base
Quando estiverem incluídos no valor cobrado do locatário, determinadas parcelas poderão ser segregadas conforme a legislação, como tributos incidentes sobre o imóvel, taxas e emolumentos e despesas de condomínio. A simples existência da despesa não autoriza a exclusão: o contrato, a cobrança e o documento fiscal precisam demonstrar sua natureza e seu valor.
Despesas próprias do locador, como administração, manutenção, corretagem ou financiamento, não podem ser deduzidas do valor do aluguel para fins de tributação.
Redutor social na locação residencial
Na locação de imóvel residencial, a lei prevê redutor social de R$ 600,00 (seiscentos reais) por mês para cada imóvel, valor sujeito à atualização. O redutor diminui a base de cálculo e deve ser aplicado individualmente à unidade residencial, sem gerar base negativa.
Esse benefício não se aplica indistintamente a imóveis comerciais ou a qualquer valor cobrado. A classificação do imóvel e a correta identificação da unidade serão essenciais.
Créditos para empresas
A empresa locatária submetida ao regime regular poderá, em princípio, apropriar créditos de IBS e CBS quando o imóvel for utilizado em sua atividade econômica e forem atendidos os requisitos legais. A locação para uso ou consumo pessoal não gera o mesmo tratamento.
Para o crédito funcionar, não bastará o contrato. O documento fiscal, a identificação das partes, o destaque dos tributos, a vinculação da unidade e o cumprimento das regras de pagamento e extinção do débito tributário pelo locador precisarão estar consistentes.
Emissão da nota fiscal eletrônica
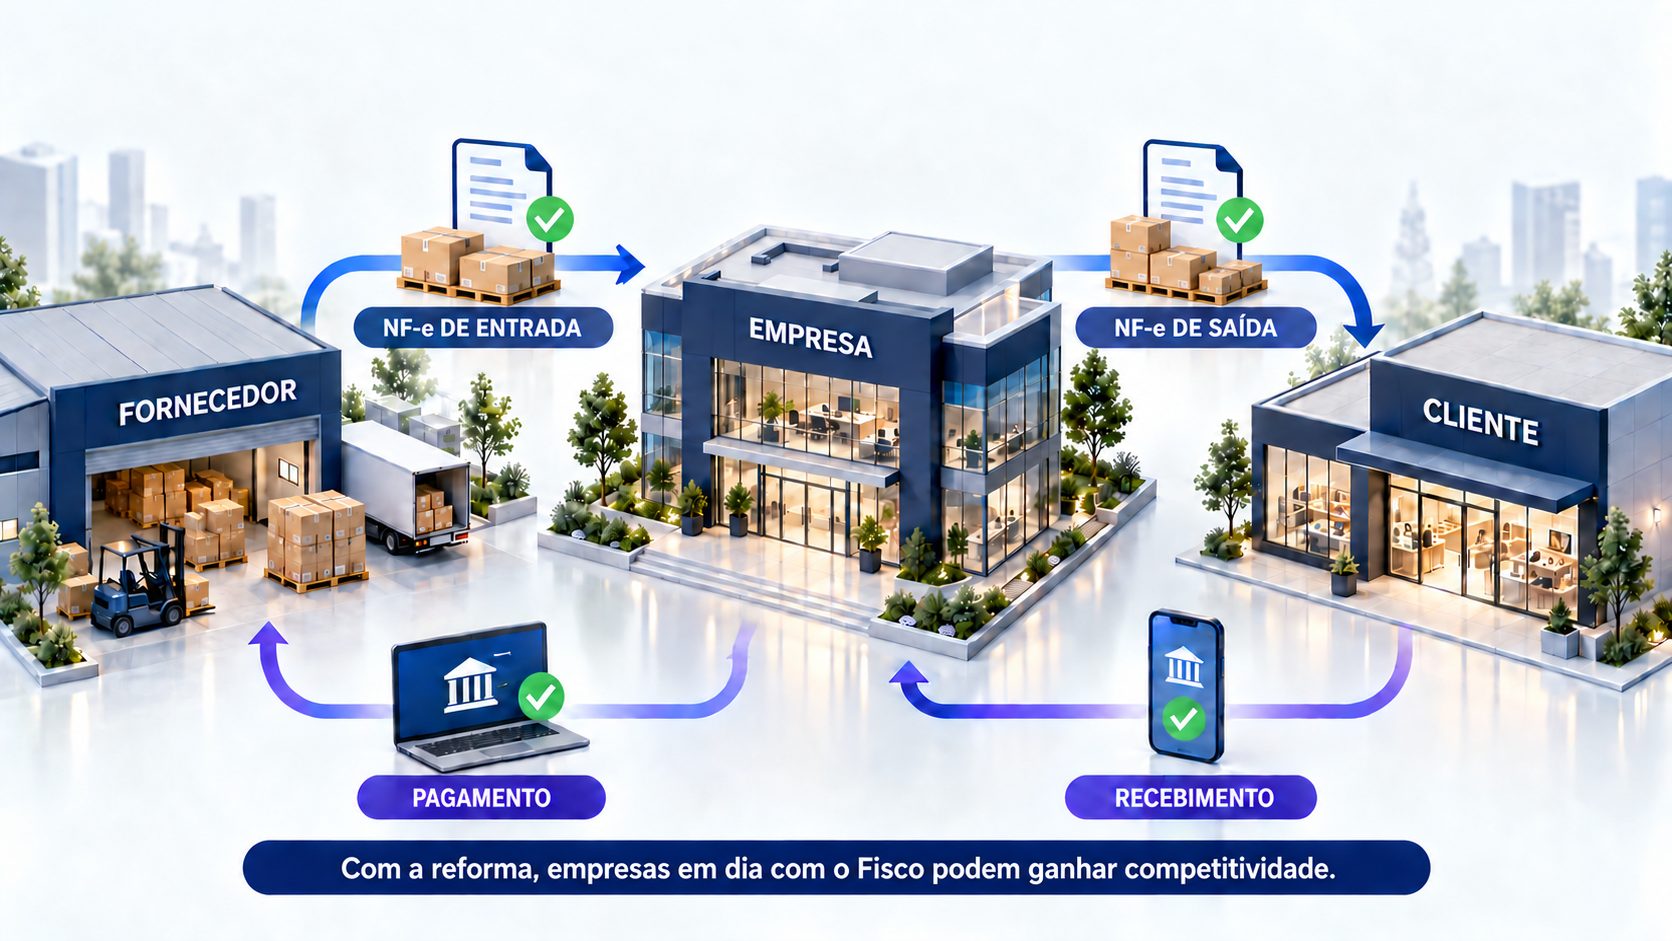
A pessoa física ou jurídica submetida ao regime regular do IBS e da CBS deverá emitir Nota Fiscal de Serviço eletrônica, a NFS-e, para documentar as operações tributadas de locação, cessão onerosa e arrendamento de bens imóveis, conforme a implantação do padrão nacional e seu cronograma operacional.
Cada unidade imobiliária locada deverá ser individualmente identificada no documento, inclusive pelo Cadastro Imobiliário Brasileiro, o CIB. Contratos, cadastros, pagamentos e documentos fiscais precisarão estar vinculados ao imóvel correto.
Uma nota para cada unidade
A exigência de identificar cada unidade não significa, necessariamente, emitir uma NFS-e separada para cada imóvel. O leiaute nacional permite relacionar até 99 unidades em uma única nota quando a operação estiver no mesmo contexto:
- Mesmo locador ou fornecedor.
- Mesmo locatário ou adquirente.
- Imóveis localizados no mesmo município.
- Mesmo percentual de copropriedade.
Quando essas condições não forem atendidas, as operações não poderão ser consolidadas dessa forma e deverão ser documentadas separadamente.
O CIB passa a ser uma informação central
O Cadastro Imobiliário Brasileiro funciona como identificador nacional da unidade. O leiaute da NFS-e também prevê a inscrição imobiliária municipal e o endereço completo. Na prática, o locador deve conferir se cada imóvel possui CIB e se os dados cadastrais correspondem ao contrato e à cobrança.
Carteiras com várias salas, apartamentos, galpões ou unidades em copropriedade exigirão atenção especial, porque os percentuais e os ajustes de cada unidade interferem na composição do documento fiscal.
Contratos antigos e regra de transição
A Lei Complementar nº 214 de 2025 criou uma opção de tributação transitória para determinadas locações, cessões e arrendamentos formalizados antes da publicação da lei. Em linhas gerais, o regime permite recolhimento de CBS e IBS à alíquota de 3,65% sobre a receita bruta recebida, com limitações ao aproveitamento de créditos.
A opção não é automática. Ela depende da data, do prazo e da formalização do contrato, além de requisitos específicos para imóveis residenciais e não residenciais. Contratos sem prazo determinado, renovações, aditivos ou documentos sem registro ou reconhecimento exigido devem ser analisados individualmente antes da escolha.
Próximo passo
Sua empresa precisa transformar este tema em decisão?
Compartilhe o contexto da sua empresa e converse com um especialista da Conttrolare.
A comparação deve considerar carga tributária, possibilidade de créditos, prazo remanescente do contrato e perfil do locatário. Uma alíquota aparentemente menor pode não ser a melhor alternativa quando o adquirente valoriza o crédito do regime regular.
O que muda para o locatário
Para a pessoa física que aluga um imóvel para morar, a mudança tende a aparecer principalmente na documentação e, conforme o contrato, na negociação do valor. Para empresas, o tema também envolve crédito tributário, fluxo de caixa e validação do documento fiscal.
Contratos devem deixar claro quem suporta tributos, condomínio, IPTU, seguros e demais encargos. Cláusulas genéricas podem gerar conflitos quando a CBS e o IBS começarem a produzir efeitos financeiros relevantes.
O que proprietários e empresas devem fazer agora
- Mapear todos os imóveis locados, locatários, municípios, valores e percentuais de copropriedade.
- Calcular a receita anual das pessoas físicas e acompanhar os limites de enquadramento.
- Providenciar ou validar o CIB de cada unidade e conciliá-lo com a inscrição imobiliária municipal.
- Revisar contratos para separar aluguel, condomínio, IPTU, taxas e outros reembolsos.
- Preparar o sistema para emitir NFS-e e identificar individualmente cada unidade locada.
- Definir quando várias unidades poderão ser reunidas em uma única NFS-e.
- Avaliar a regra de transição dos contratos antigos antes de optar por ela.
- Simular o efeito dos tributos no preço, no caixa e nos créditos do locatário.
Conclusão
A Reforma Tributária não afetará apenas grandes empresas imobiliárias. Pessoas físicas com carteira relevante de locações e empresas que alugam ou utilizam imóveis precisarão organizar informações que antes ficavam restritas ao contrato e ao controle financeiro.
O ponto decisivo será a integração entre contrato, cadastro do imóvel, CIB, pagamento, NFS-e e apuração dos tributos. Quem fizer esse trabalho antes da obrigatoriedade terá melhores condições para escolher o regime adequado, negociar contratos e evitar perda de créditos ou recolhimentos incorretos.
Sobre a Conttrolare
A Conttrolare atua há mais de 30 anos nas áreas de contabilidade, tributação e tecnologia, apoiando pequenas e médias empresas na organização de seus processos, no cumprimento das obrigações fiscais e na tomada de decisões. Diante da Reforma Tributária, a empresa auxilia seus clientes na avaliação dos impactos sobre preços, custos, créditos, contratos, fluxo de caixa e sistemas de gestão.
Referências normativas
- Lei Complementar nº 214, de 16 de janeiro de 2025, especialmente as regras aplicáveis às operações com bens imóveis.
- Emenda Constitucional nº 132, de 20 de dezembro de 2023.
- Nota Técnica nº 009, versão 1.0.1, de 4 de junho de 2026, da Secretaria-Executiva do Comitê Gestor da NFS-e.
Observação: os valores monetários, os cronogramas operacionais e as alíquotas devem ser confirmados na legislação e nas normas vigentes na data de aplicação. Este conteúdo tem caráter informativo e não substitui a análise do caso concreto.